子どもの診察代や通院の電車代は、医療費控除の対象です。インフルエンザなどの予防接種と、自家用車のガソリン代や駐車場代は対象になりません。いちばん迷う歯列矯正と、通院に付き添う親の交通費は条件つき。
控除額は、生計を一にする(同じ家計で暮らす)家族の分も足して1年に支払った医療費から、保険金などで補填される額を引き、さらに10万円を引いた残りで、上限は200万円です。総所得金額等(給与だけの人なら給与所得控除後の金額)が200万円未満の人は、10万円の代わりにその5%を引きます。年末調整では受けられず、確定申告で受けます。1
領収書は3つの箱に分けられる
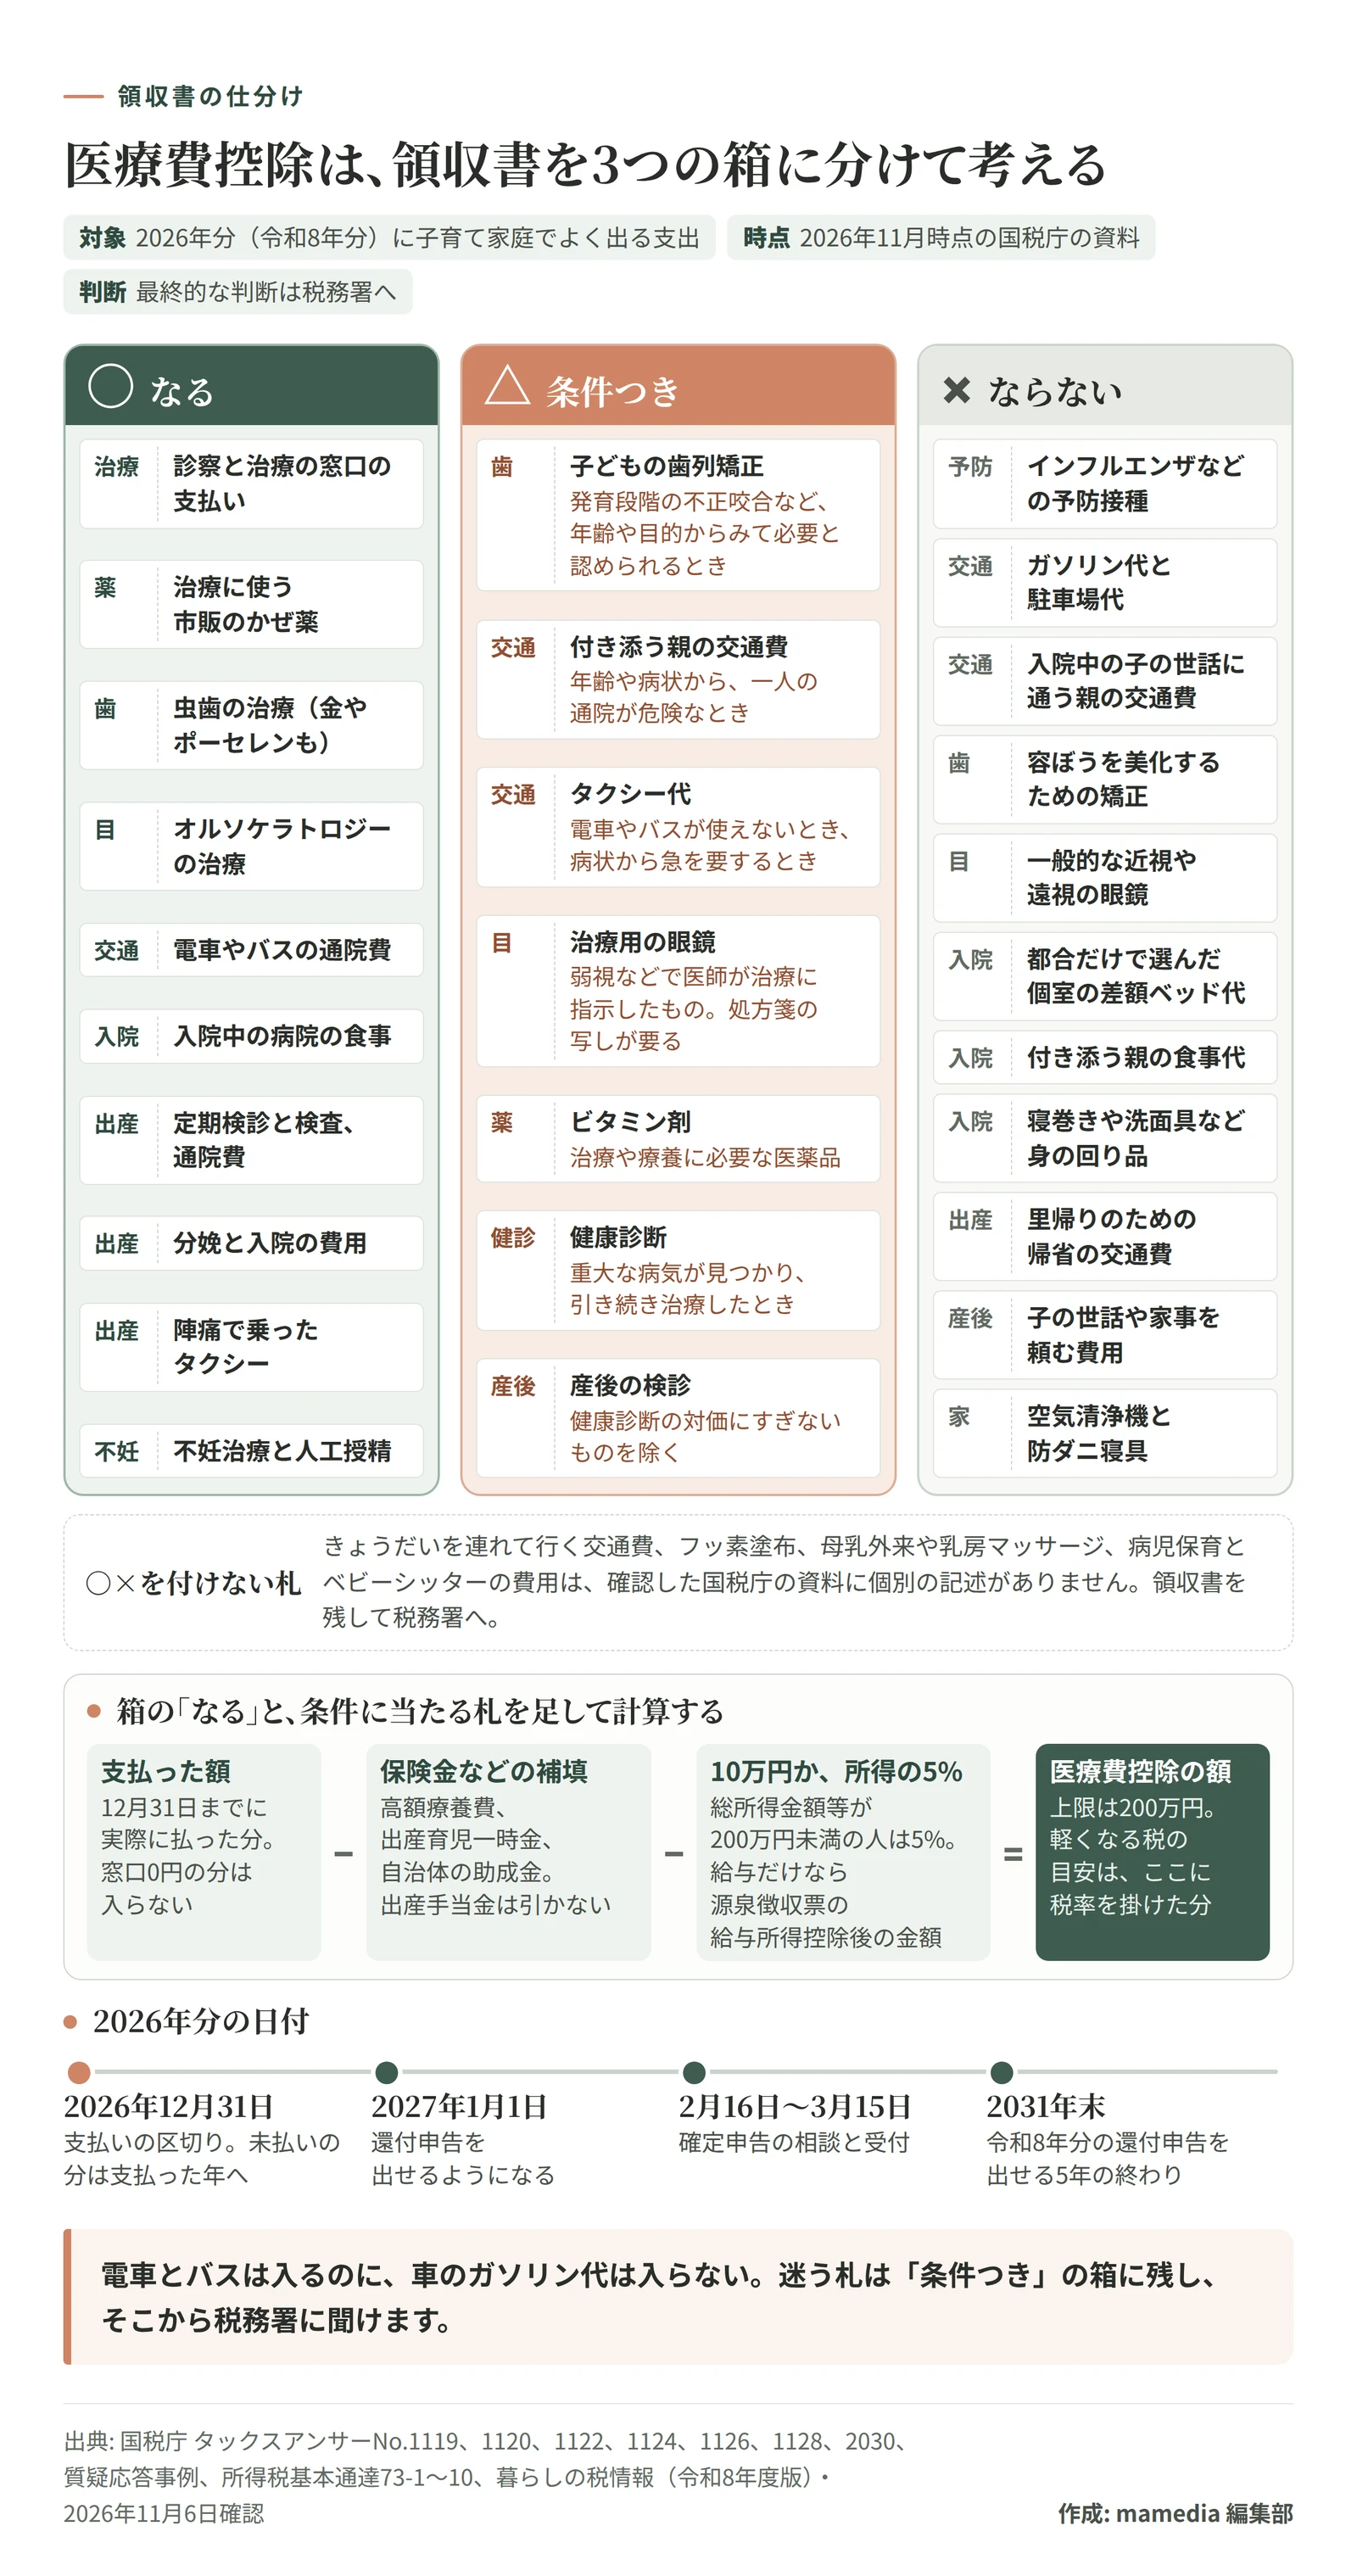
子育てでよく出る支出は、国税庁の資料に照らすと次の3つに分かれます。
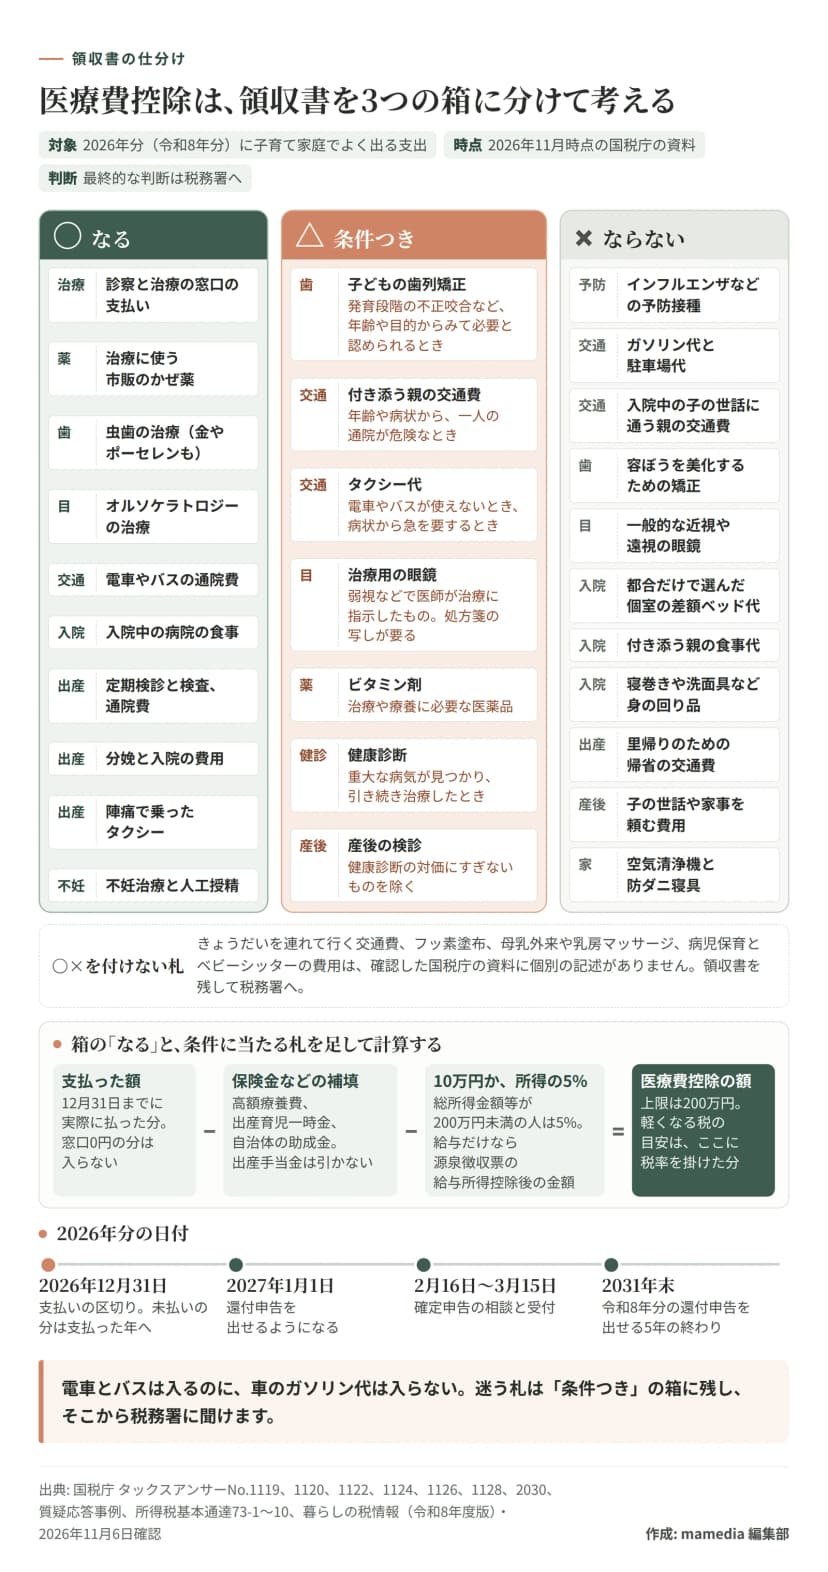 子育てでよく出る支出を3つの箱に振り分け、計算の式と2026年分の日付を添えた図作成: 編集部 / 出典: 国税庁
病院と薬、歯と目
| 支出 |
判定 |
条件や補足 |
| 診察と治療の窓口の支払い |
○ |
実際に払った額を数える |
| 市販のかぜ薬 |
○ |
治療に使う一般的な薬。処方は不要 |
| ビタミン剤 |
条件つき |
治療や療養に必要な医薬品のとき。予防や健康増進は× |
| 予防接種 |
× |
病気の予防のための費用。B型肝炎の患者と同居する親族の接種は例外 |
| 健康診断 |
条件つき |
原則×。重大な病気が見つかり、引き続き治療したら○ |
| 虫歯の治療 |
○ |
金やポーセレンも対象。著しく高い特殊なものは× |
| 歯列矯正 |
条件つき |
年齢と目的で分かれる |
| 近視や遠視の眼鏡 |
× |
日常生活のためのもの。コンタクトや検査、処方の費用も× |
| 治療用の眼鏡 |
条件つき |
弱視などで医師が指示したもの。病名と症状を書いた処方箋の写しが要る |
| オルソケラトロジー |
○ |
医師による近視治療の費用 |
通院と入院
| 支出 |
判定 |
条件や補足 |
| 電車やバスの通院費 |
○ |
日付と金額を記録する |
| 付き添う親の交通費 |
条件つき |
年齢や病状から一人の通院が危険なとき |
| タクシー代 |
条件つき |
電車やバスが使えないとき、病状から急を要するとき |
| ガソリン代と駐車場代 |
× |
自家用車での通院 |
| 入院中の子の世話に通う親の交通費 |
× |
子ども本人の通院ではない |
| 入院中の病院の食事 |
○ |
出前や外食は× |
| 個室の差額ベッド代 |
× |
本人や家族の都合だけで選んだとき |
| 付き添う親の食事代 |
× |
親族が付き添う場合 |
| 寝巻きや洗面具 |
× |
身の回り品 |
妊娠と出産
| 支出 |
判定 |
条件や補足 |
| 定期検診と検査、通院費 |
○ |
交通費は記録を残す |
| 分娩と入院の費用 |
○ |
出産育児一時金を差し引く |
| 里帰りのための帰省の交通費 |
× |
通院費に当たらない |
| 不妊治療と人工授精 |
○ |
助成金は差し引く |
| 産後の検診 |
条件つき |
健康診断の対価にすぎないものは× |
| 産後の子の世話や家事の代行 |
× |
療養中でも対象外 |
ぜんそくの患者が医師に勧められて自宅に付けた空気清浄機は対象外で、防ダニ寝具も入りません。医師に勧められたことだけでは、対象とは決まらないのです。
矯正と付き添いは条件を読む
歯列矯正は年齢と目的で分かれる
対象は、「発育段階にある子供の成長を阻害しないようにするために行う不正咬合の歯列矯正」のように、年齢や目的からみて必要と認められる場合です。容ぼうを美化するための費用は入らず、将来の就職や結婚を考えての矯正も対象外とする事例があります。
税の扱いは個別の事情で変わるので、治療の目的を歯科医院に聞いておき、判断に迷うときは税務署に相談できます。
治療が年をまたげば、それぞれの年に支払った額がその年の分です。歯科ローンなら信販会社が立て替えた年に数え、金利と手数料は入りません。
付き添いは通院なら数え、入院の世話は数えない
国税庁の事例は、子どもの通院に親が付き添う場合のように、年齢や病状から一人で通院させるのが危険なときは、付添人の交通費も対象としています。何歳までという線は示されていません。
ところが同じ親の交通費でも、入院している子の世話に通う分は対象外。患者である子ども自身が通院していないからです。
領収書が出ない電車やバスは、診察券で通院日を示し、金額を家計簿などに記録しておきます。
車で通うと交通費には数えられない
通院費は、電車賃やバス賃のように「人的役務の提供の対価」として払うものを指します。乗り物に運んでもらう代金、という意味です。ガソリン代くらいは、と思いたくなりますよね。でも自家用車のガソリン代も駐車場代も対象外で、走った距離から計算しても変わりません。
タクシーは原則対象外で、電車やバスが使えないときや、病状からみて急を要するときは全額が対象です。事例には突然の陣痛で乗った例があります。
窓口0円の分は数えない
子ども医療費の助成で窓口の支払いがなかった分は、数えません。控除の対象は、実際に支払った額だからです。いったん払ってあとから助成金を受け取る自治体なら、その額を差し引きます。
気をつけたいのは、健康保険から届く医療費通知(医療費のお知らせ)です。国税庁のQ&Aによると、市区町村の助成が反映されず、実際には払っていない額が自己負担の欄に載っていることがあります。マイナポータルの医療費通知情報にも、公費負担医療制度などが反映されない場合があります。そのまま足すと多く数えてしまうので、領収書と見比べてください。
紙の通知なら明細書に実際の額を書いて減免分を通知に付記し、マイナポータルの情報なら実際の額を入力してその領収書を残します。
高額療養費や出産育児一時金、生命保険の入院給付金も差し引きます。受け取った人と支払った人が違っても同じです。出産手当金は医療費を補填するものではないので、引かなくてかまいません。出産の費用より一時金が多くても、余りを子どもの通院費から引く必要はありません。
共働きは実際に支払った人の申告に入る
国税庁の事例は、共働きの夫婦で夫が妻の医療費を負担した場合について、「医療費を実際に支払った夫の医療費控除の対象となります」と答えています。生計を一にする親族のために支払えば、その親族に所得があってもかまいません。
子どもの通院費も同じで、収入の多いほうや、年末調整の申告書に子を書いたほうに自動で集まるわけではありません。単身赴任で離れて暮らしていても、常に生活費や療養費の送金があれば、生計を一にするものとして扱われます。
「税率の高いほうにまとめるとよい」という話を聞くかもしれません。所得控除なので、同じ控除額でも戻る所得税は申告する人の税率で変わります。ただ、数えられるのはその人が実際に支払った分だけ。パートナーが支払った分は、パートナーの控除の対象です。2人がそれぞれ支払った分を申告するなら、10万円か5%の基準もそれぞれにかかります。
ひとり親の家庭なら、自分が支払った分が自分の申告に入ります。子が離れて暮らす親の健康保険に入ったままだと、医療費通知は相手の側に届くかもしれません。国税庁のQ&Aでは、通知を受けた人はその子の分を除いて計算し、実際に支払った人は領収書から明細書を作ります。
育休や時短の年は5%の基準を源泉徴収票で見る
総所得金額等は、給与だけの人なら源泉徴収票の「給与所得控除後の金額」の欄で分かります。「支払金額」の欄ではありません。育児休業給付金や出産手当金は非課税なので、ここに入らないのです。今年の分が届く前は、次の表の給与で見当がつきます。
| 年間の給与 |
控除後の金額 |
引く基準 |
| 180万円 |
106万円 |
5.3万円 |
| 240万円 |
160万円 |
8万円 |
| 300万円 |
202万円 |
10万円 |
編集部の計算では、給与だけなら年およそ297万円未満で5%の基準に入ります。
ただ、基準が下がる年は、減らせる税も少なくなります。同じ12万円を支払った2人で比べます。
給与240万円の人は、12万円から8万円を引いて控除額は4万円です。所得税の税率は5%で2,000円、住民税は10%で4,000円。合わせて約6,000円軽くなる計算です。
給与180万円の人は、控除額が6.7万円に増えます。でも、この人の所得税はもともと0円。国税庁も、源泉徴収税額が0の人は「申告しても還付される所得税額はありません」としています。残るのは住民税で、子を自分の申告書に書いていなければ約6,700円軽くなる計算です。
その住民税もかからない年があります。2026年の給与が、16歳未満の子1人を自分の申告書に書いている人で186万円以下、ひとり親控除を受ける人で209万円以下なら、所得割がかからないので軽くなる分はありません。2この180万円の人も、子を自分の申告書に書いていれば、ここに入ります。所得税が戻らない年でも住民税が軽くなるなら、船橋市の案内のように、確定申告か市区町村への住民税の申告で受けられます。
保育料の計算にも入る
医療費控除は所得から引く控除なので、住民税の所得割額そのものが下がります。ふるさと納税の控除とは違い、保育料の計算でも足し戻しません。32026年分の控除は令和9年度の住民税に入るので、0〜2歳の保育料では2027年9月からの額に関わることがあります。
もっとも、動く幅は小さめです。保育料に使うのは市区町村民税の分(税率6%)で、控除4万円なら所得割の差は約2,400円。共働きなら2人の合計で表の行を引くので、同じ行に収まれば額は変わりません。申告が遅れて年度の途中で税額が変わったときの扱いは、市区町村で分かれます。
領収書を仕分ける手順は、年を越しても進められる
年内に区切りがあるのは支払いだけです。12月に治療が終わっても、未払いの分は支払った年に数えます。領収書の仕分けは、年末でも年明けでも進められます。
- 今年の領収書を家族の分まで1か所に集める
- 支払った人ごとに分ける
- 図の3つの箱に振り分ける
- 条件つきの領収書に、当たると考える理由をメモする
- 電車とバスの通院日と運賃を書き出す
- 窓口0円の受診に印を付ける
通院費のメモの書き方は、ベンチャー・スピリット!の医療費控除の申告の準備で確認できます。
年が明けたら、健康保険の医療費通知か、マイナポータルの医療費通知情報を開きます。1年分のデータは例年原則2月9日から取得でき、代理人を設定すれば、カードのある家族の分も取れます。ただ、自由診療や薬局で買った薬は載らないので、その分は領収書から明細書に足します。領収書は、通知やデータの添付で済ませた分を除いて、確定申告期限等から5年間保存します。
還付だけの申告は2027年1月1日から5年間出せて、令和8年分は2031年末まで。確定申告の期間は2027年2月16日から3月15日で、還付申告はその前でも受け付けます。ほかの手続きとの並びは、11〜3月の子育て手続きカレンダーで確認できます。
3つの箱に分け終えると、手元に残る迷いは条件つきの領収書だけになります。それを持って税務署に聞けば、話はずっと早いはずです。
この記事の制度は2026年分(令和8年分)のもので、2026年11月6日に国税庁、厚生労働省、総務省、全国健康保険協会、各市区の公式サイトで確認しました。実際の額は給与の内訳や控除で変わります。個別の判断は税務署や税理士に、治療や矯正が必要かどうかは医師や歯科医師に相談してください。