0〜12歳の子は、所得税の扶養控除の対象になりません。勤め先に出す扶養控除等申告書でも、子の名前の記入先は「控除対象扶養親族」のB欄ではなく、いちばん下の「住民税に関する事項」です。共働きなら、夫婦のどちらか一方の申告書にあれば足ります。
どちらに書くかは夫婦で決めてかまいません。健康保険の被扶養者と児童手当の受け取り手にはそれぞれ別の決まりがあり、どちらも収入の多いほうに寄るのが基本。税の申告書をそちらに合わせる決まりはありません。
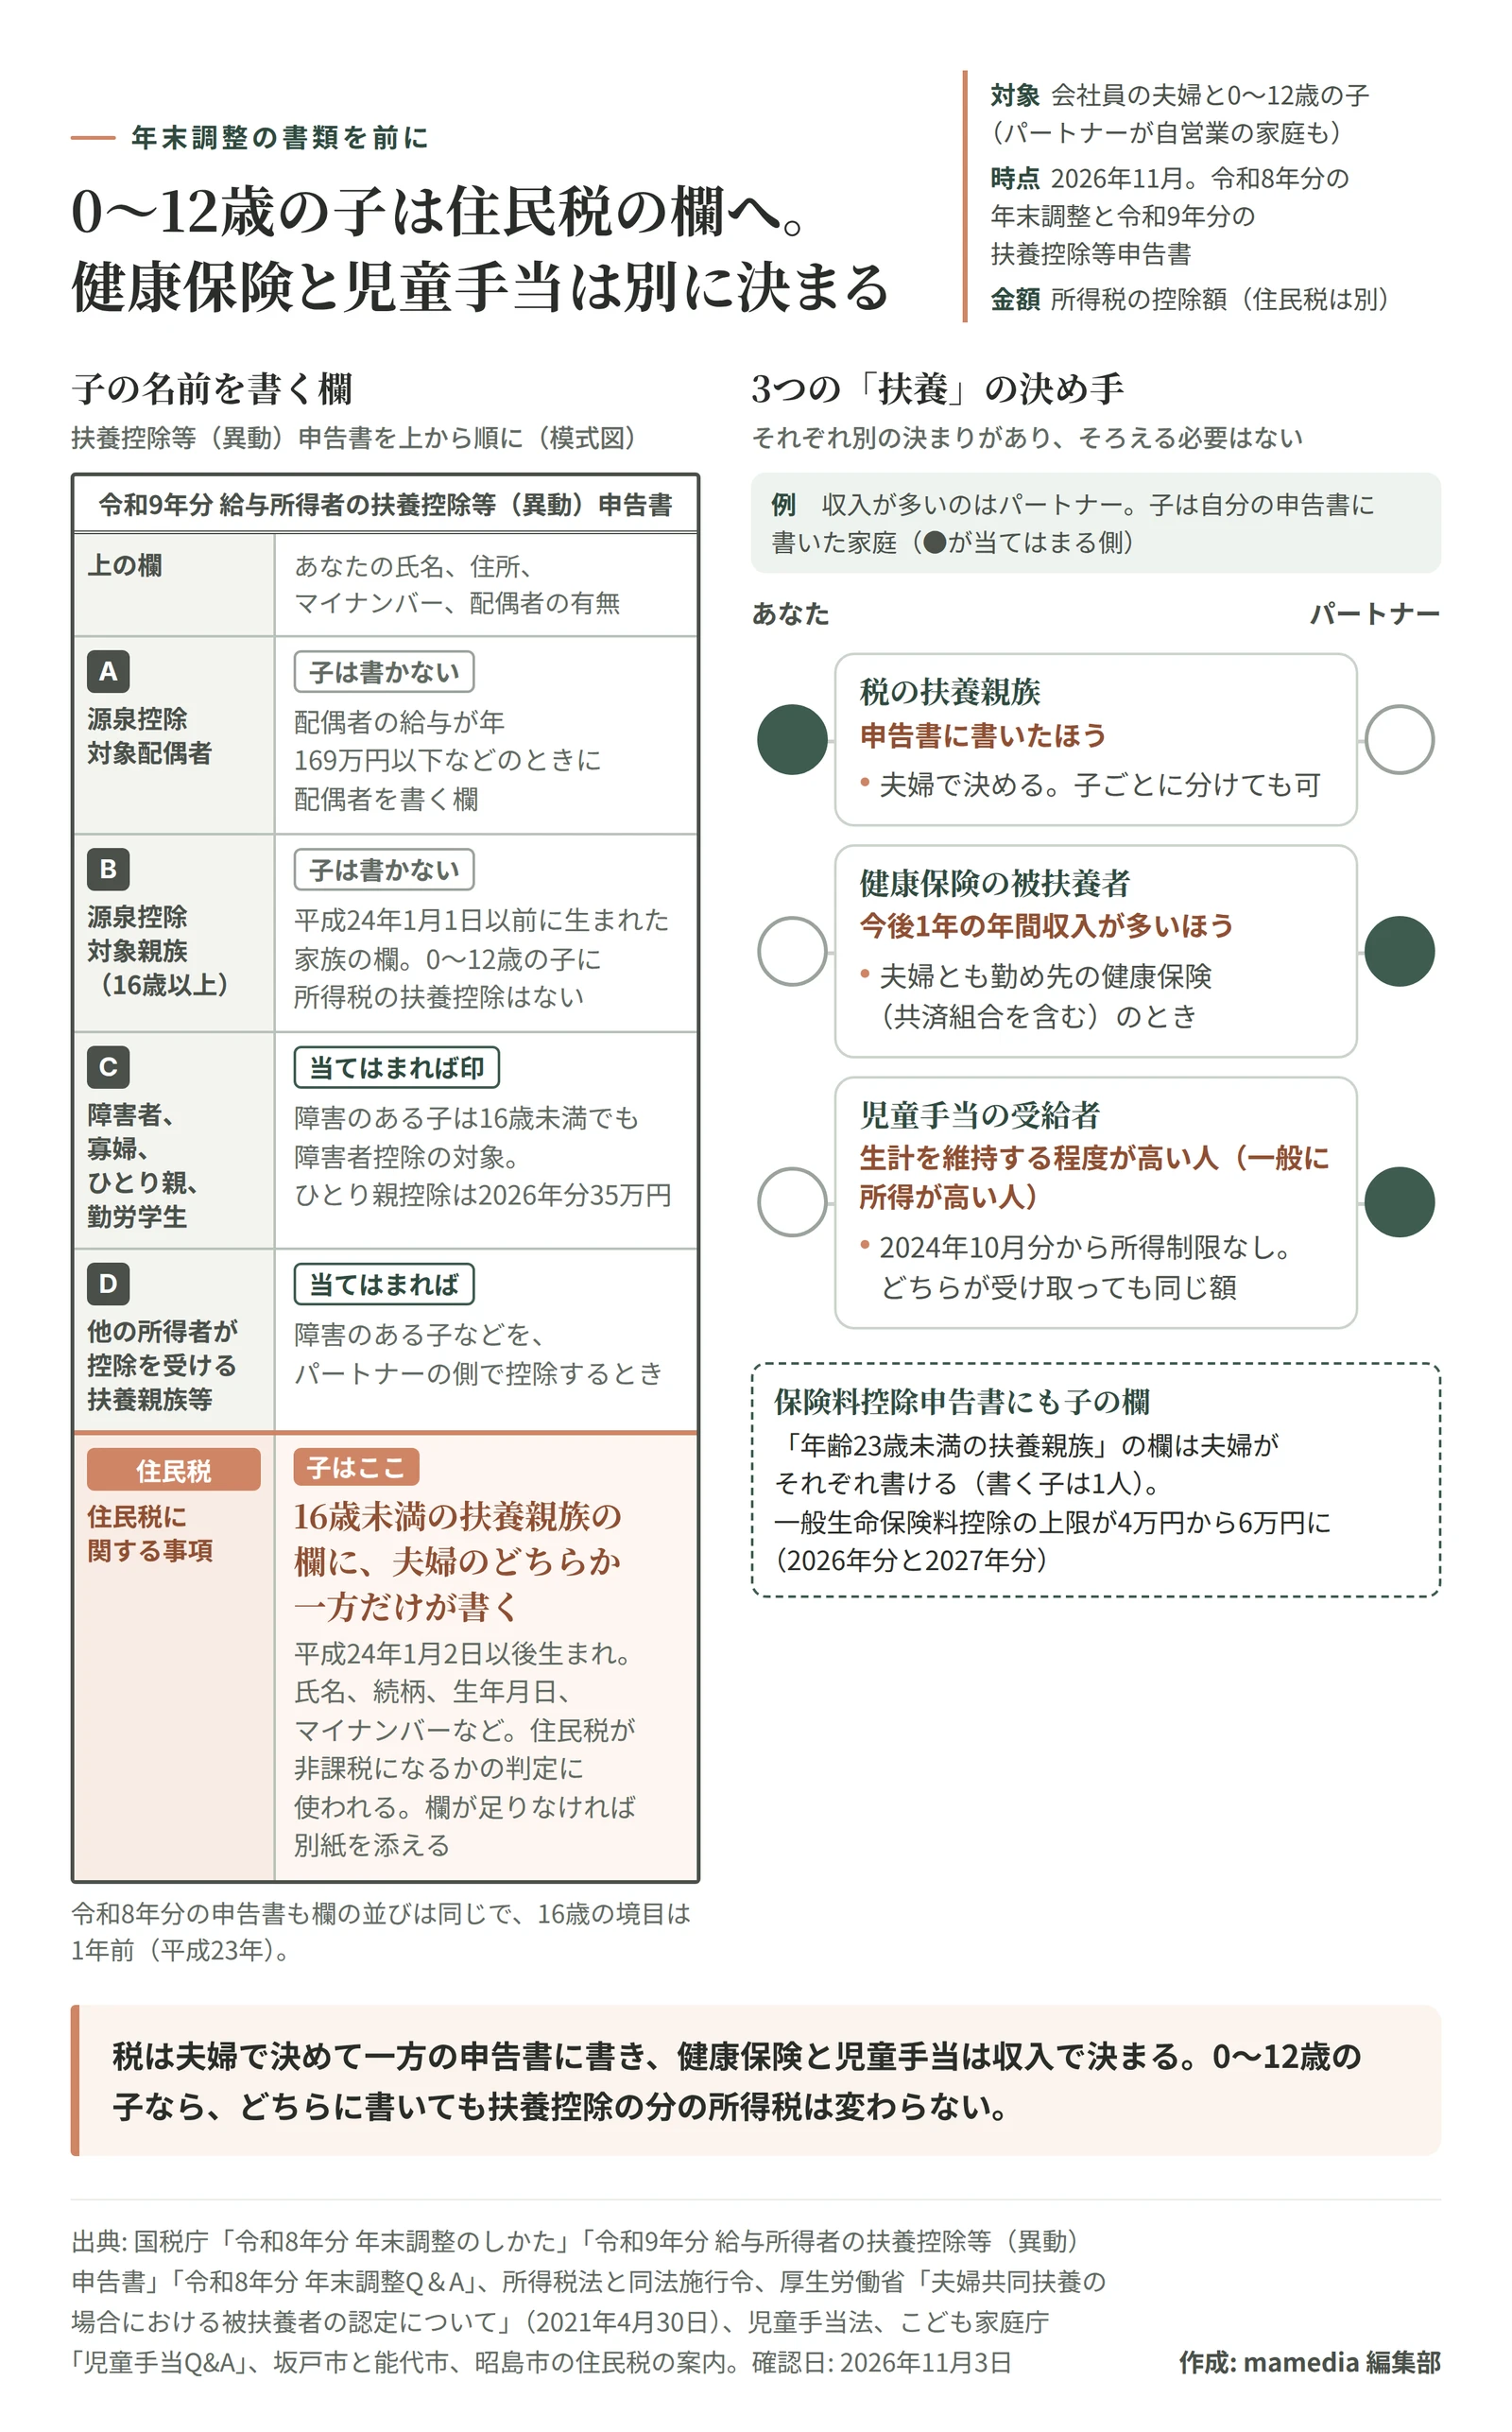
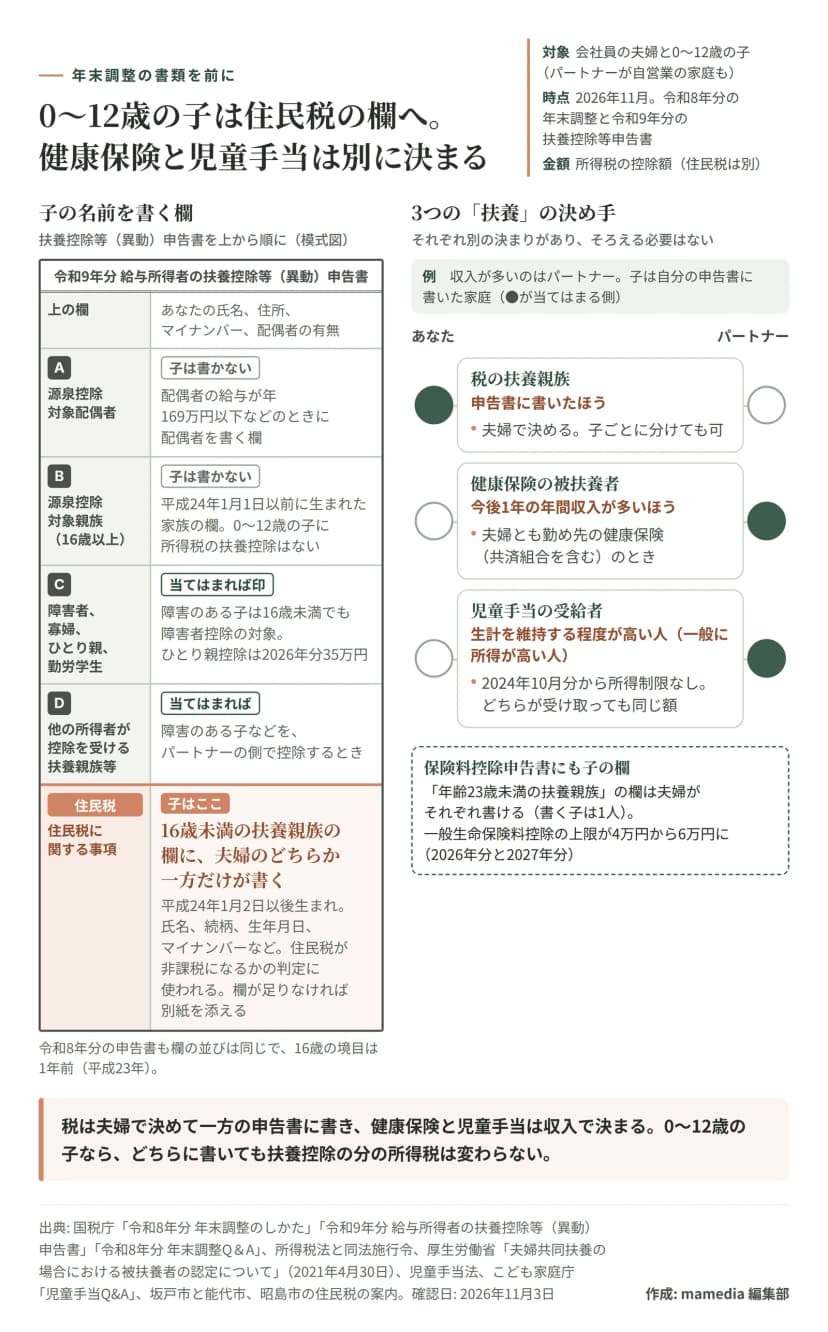 扶養控除等申告書のどの欄に子を書くかと、税、健康保険、児童手当の扶養の決め手を並べた図作成: 編集部 / 出典: 国税庁、厚生労働省、こども家庭庁、所得税法、児童手当法
子の名前はB欄でなく、いちばん下の欄に
扶養控除等申告書には、今年の年末調整で使う令和8年分と、2027年の最初の給与の前日までに出す令和9年分があります。欄の並びは、どちらも変わりません。今年生まれた子は、令和8年分の住民税の欄に生まれた日を異動として書き足し、令和9年分にも記入します。
B欄の「源泉控除対象親族(16歳以上)」は16歳以上の家族を書く欄で、令和9年分なら平成24年1月1日以前、令和8年分なら平成23年1月1日以前に生まれた人が入ります。16歳未満の扶養控除は、2011年分の所得税からなくなりました。だから0〜12歳の子は、この欄には入れません。
子の名前の記入先は、申告書のいちばん下、「住民税に関する事項」にある16歳未満の欄です。令和9年分なら平成24年1月2日以後に生まれた子です。氏名と続柄、生年月日、住所に加えて、子のマイナンバーを記入する欄もあり、総務省の案内もマイナンバーが必要だとしています。子が多くて欄が足りないときは、国税庁の記載例のとおり、別の紙に書いて添えます。家族の所得の見積もり方は、ベンチャー・スピリット!の扶養控除等申告書の書き方が参考になります。
控除がないのに、なぜ書くのでしょうか。
答えは住民税にあります。能代市のよくある質問によると、16歳未満の子を申告しなくても、所得税の額に差はありません。でも住民税では、均等割と所得割がかからなくなる基準の額を、16歳未満の扶養親族の数も入れて計算します。所得がその額以下なら非課税です。
もう1つ、国税庁が勤め先向けに出している「令和8年分 年末調整のしかた」には、内閣官房からのお知らせが載っていました。この欄の情報は、「所得に連動したきめ細かな給付」が導入される場合に、その事務に使われることが見込まれるとあります。小さな枠ですが、書き漏らさないほうがよさそうです。
どちらの申告書に書くかは夫婦で決める
同じ子を、夫婦の両方の扶養親族にすることはできません。所得税法には、2人以上の人の扶養親族に当たる人は、そのうち1人の扶養親族にだけ当たるとみなす決まりがあります。1
では、どちらにするかの決まりはあるのでしょうか。所得税法施行令は、申告書等に「記載されたところによる」と定めていて、収入の多いほうに書くという決まりはありません。国税庁の質疑応答事例には、共働きの家庭で高校生の長男を夫、長女を妻の扶養親族にしてよいかという問いが載っています。答えは「重複しない限り、いずれの者の扶養親族としても差し支えありません」。子ごとに分けてもよいわけです。
2人とも同じ子を書いてしまったら、どうなるでしょう。その年にすでに一方の申告書で扶養親族になっていればその人、それでも決まらなければ所得の見積額がいちばん大きい人の扶養親族になります。いったん決まったあとで記載を変え、相手の扶養親族に移すことも、政令は妨げていません。
パートナーが自営業で確定申告をする家庭で、パートナーの側で子を扶養親族にするなら、確定申告書の第二表に記入します。昭島市の案内によると、「住民税・事業税に関する事項」に16歳未満の扶養親族の欄があり、氏名やマイナンバー、続柄、生年月日を書く形です。勤め先に出す申告書と確定申告書の両方に同じ子が載れば、重複になります。
申告書のD欄「他の所得者が控除を受ける扶養親族等」は、パートナーの側で控除を受ける家族を書く欄です。ただ、様式の裏面の説明では、ここに入るのは16歳以上の控除対象扶養親族や障害のある家族など。障害のない16歳未満の子は含まれていません。
差が出るのは障害者控除と住民税の線
0〜12歳の子には扶養控除がないので、どちらの申告書に書いても扶養控除による所得税の差は生まれません。それなら、どちらでも同じでは、と感じますよね。ただ、差が出る場面が主に2つあります。
まず、子に障害があるときです。障害者控除は16歳未満の扶養親族にも使え、国税庁のタックスアンサーによると、控除額は障害者27万円、特別障害者40万円、同居特別障害者75万円。差し引く先は、その子を扶養親族にした親の所得です。自分の申告書で受けるなら、住民税の欄に子を記入したうえでC欄の「障害者」に印を付け、手帳の種類や交付日、等級を書き添えます。パートナーの側で受けるなら、その子はこちらの申告書のD欄へ。
次に、どちらかの親の所得が、住民税が非課税になる線に近いとき。坂戸市の住民税Q&Aによると、均等割と所得割、森林環境税の非課税限度額の判定には、16歳未満の扶養親族も含めます。たとえば線のすぐ上にいる親なら、子をどちらに書くかで判定が変わるかもしれません。線の額は、お住まいの市区町村の住民税の窓口で確かめられます。所得割がかかるかどうかは、0〜2歳の保育料の計算にも使われます。保育料の決まり方は、保育料の決まり方と変わる時期で確かめられます。
どちらが有利かは、家庭ごとの所得で変わります。迷ったら、2人の所得の見込みを伝えて、勤め先の担当者か税務署に相談できます。
ひとり親控除は子の年齢を問わない
ひとり親の家庭では、住民税の欄に子を記入するほか、C欄の「ひとり親」に印を付けます。国税庁のタックスアンサーによると、ひとり親控除の対象は、婚姻をしていない人などのうち、次の3つの要件のすべてに当てはまる人。事実上の婚姻関係にある人がいないこと、生計を一にする子がいること、合計所得が500万円以下であることです。2026年分の控除額は35万円で、38万円への引き上げは2027年分から。今年の年末調整には関わりません。
子が16歳未満でも、この控除は受けられます。国税庁のQ&Aは、16歳未満の子は扶養控除の対象にならないものの、ひとり親控除の要件にある子には年齢の制限がないと答えています。
ただし、子が「ほかの人の扶養親族になっていない」ことも条件です。離婚した相手が養育費を払い続けていると、相手と子が生計を一にしているとみられ、相手の扶養親族になることがあります。同じQ&Aも、子がいずれも元夫の扶養親族に当たる場合を除けば、一緒に暮らす親の扶養親族になると説明しています。相手がどう申告しているか分からないときの相談先は、税務署です。
2026年分は基礎控除が最大104万円に
今年の年末調整では、控除の額が昨年から大きく変わりました。基礎控除は、合計所得に応じて次のように上がります。
| 合計所得 |
2025年分 |
2026年分 |
| 132万円以下 |
95万円 |
104万円 |
| 132万円超336万円以下 |
88万円 |
104万円 |
| 336万円超489万円以下 |
68万円 |
104万円 |
| 489万円超655万円以下 |
63万円 |
67万円 |
| 655万円超2,350万円以下 |
58万円 |
62万円 |
上の3行が、そろって104万円です。給与だけの人なら、合計所得489万円はおよそ年収665万円にあたります。336万円超489万円以下の行は、1年で36万円も上がりました。
給与所得控除の最低保障額も、2026年分と2027年分は65万円から74万円に上がり、給与だけなら年178万円までは所得税がかかりません。つまり、基礎控除の104万円と給与所得控除の74万円を足した額です。政府の税制改正大綱も「所得税の課税最低限を178万円まで特例的に先取りして引き上げる」としています。
11月までの給与から引かれる税は変わっていません。国税庁の改正Q&Aによると、12月の年末調整で改正後の控除を使って1年分を計算し直し、それまでに引いた額と精算します。年収ごとの税額と12月の手取りの目安は、2026年の基礎控除はいくら?年収別の所得税と12月の手取りで確かめられます。
配偶者控除の線も動きました。パートナーが配偶者控除を受けられる線は、あなたの給与だけなら年136万円以下(2025年分は123万円以下)。配偶者特別控除は136万円超207万円以下です。令和9年分の申告書のA欄「源泉控除対象配偶者」の線は、給与だけなら年169万円以下です。ただ、国税庁の改正Q&Aによると、令和8年分の扶養控除等申告書は、裏面の説明が改正前の金額のままのことがあります。金額は今年の基準で読み替えてください。
保険料控除申告書に増えた子の欄
保険料控除申告書には、今年から「年齢23歳未満の扶養親族」の欄があります。23歳未満の扶養親族がいる人は、2026年分と2027年分に限り、2012年以後に結んだ契約の一般生命保険料控除の上限が、4万円から6万円に上がるからです。年間の新生命保険料が12万円を超えると、控除は一律6万円。生命保険料控除全体の上限12万円は変わりません。
意外なのは、子を一方にしか書けない扶養控除と違って、この特例は夫婦の両方に使えること。国税庁の年末調整Q&Aによると、23歳未満の子がいる共働きの夫婦は、2人ともこの特例を受けられます。書くのは子のうち1人です。もっとも、控除の対象は自分で払った保険料だけで、相手が払った分を自分の申告書に足すことはできません。
給与の年収が850万円を超える人には、所得金額調整控除もあります。23歳未満の扶養親族がいれば最大15万円で、これも夫婦の両方で受けられる控除です。記入先は、基礎控除申告書と一体になった様式のうち「所得金額調整控除申告書」の部分。
健康保険と児童手当は収入で決まる
税の申告書に子を書いても、子の健康保険がそれに合わせて移るわけではありません。夫婦とも勤め先の健康保険(公務員の共済組合を含む)に入っているなら、決め方は厚生労働省の通知にあります。2子の人数にかかわらず、今後1年の年間収入が多いほうの被扶養者になるのが基本です。
収入が近い夫婦には、別の道もあります。2人の年間収入の差が、多いほうの収入の1割以内なら、届け出によって、主に生計を維持している人の被扶養者にできます。パートナーが自営業で国民健康保険に入っている家庭なら、会社員の側は年間収入、自営業の側は直近の所得から見込んだ年間収入を出して比べます。多いほうが、主に生計を維持する人です。
育休の年に気になるのが、収入の逆転でしょう。通知には、主に生計を維持している人が育休を取っても、その期間は被扶養者を移さないという特例があります。新しく生まれた子は、改めて認定の手続きが必要です。
児童手当は、子の生計を維持する程度が高い人が受け取ると児童手当法で決まっています。3こども家庭庁のQ&Aでは「一般的には、父母のうち所得が高い人」。2024年10月分から所得制限がなくなったので、どちらが受け取っても月額は同じです。離婚協議中で別居しているときは、子と同居している親に支給されます。申請の期限や振込の月は、児童手当の金額と申請の期限で確かめられます。
3つの扶養はばらばらでかまいません。編集部が読んだ国税庁、厚生労働省、こども家庭庁の資料には、3つをそろえるよう求める記述は見当たりませんでした。坂戸市の住民税Q&Aにも、子が健康保険では配偶者の被扶養者でも、配偶者と重複しなければ自分の扶養親族として申告できる、という答えがあります。
提出の前に夫婦で確認すること
夫婦の申告書はそれぞれの勤め先に出すので、相手が何を書いたかは見えません。書く前に一言話しておけば、重複も書き漏れも防げます。子が生まれた年や、育休や転職で収入が大きく変わった年は、書く側を見直すきっかけにもなります。
年末調整のあとに残る手続き
申告書を出しそびれても、取り返しはつきます。国税庁の年末調整Q&Aは、年末調整のあとに申告書を出せば、翌年1月に源泉徴収票を交付する時まで年末調整の再計算ができると答えています。それを過ぎたら確定申告です。
年末調整で出す申告書に、医療費控除と寄附金控除の欄はありません。子どもの通院や歯の治療で医療費がかさんだ年は、確定申告で受ける控除です。いつ何を出すかは、11〜3月の子育て手続きカレンダーで月ごとにたどれます。
子の名前を書く枠は、申告書のいちばん下の小さな欄です。どちらに書くかを一度夫婦で決め、健康保険や児童手当とは別のものと覚えておけば、来年の11月はずっと身軽になるでしょう。
この記事の制度は2026年11月3日に国税庁、厚生労働省、こども家庭庁、各市の公式サイトで確認したものです。税は令和8年分(2026年分)の年末調整と令和9年分の申告書の内容で、住民税の扱いは市区町村で違うことがあります。個別の判断は、勤め先の担当者や税務署、健康保険の窓口、お住まいの市区町村に相談してください。