育休中でも、ふるさと納税はできます。ただ、自己負担2,000円で収まる上限は今年受け取る給与と賞与で決まり、育児休業給付金や出産手当金は数えません。今年の給与がほとんどない年は上限が0円になり、寄附した額がそのまま負担になることもあります。
手元にある住民税の通知書は、去年の所得で決まった額です。そのまま使うと、去年より給与が減る年は多めに、増える年は少なめに外れます。今年がどの年にあたるかは、質問を2〜3個たどれば、5つの型のどれかに着きます。
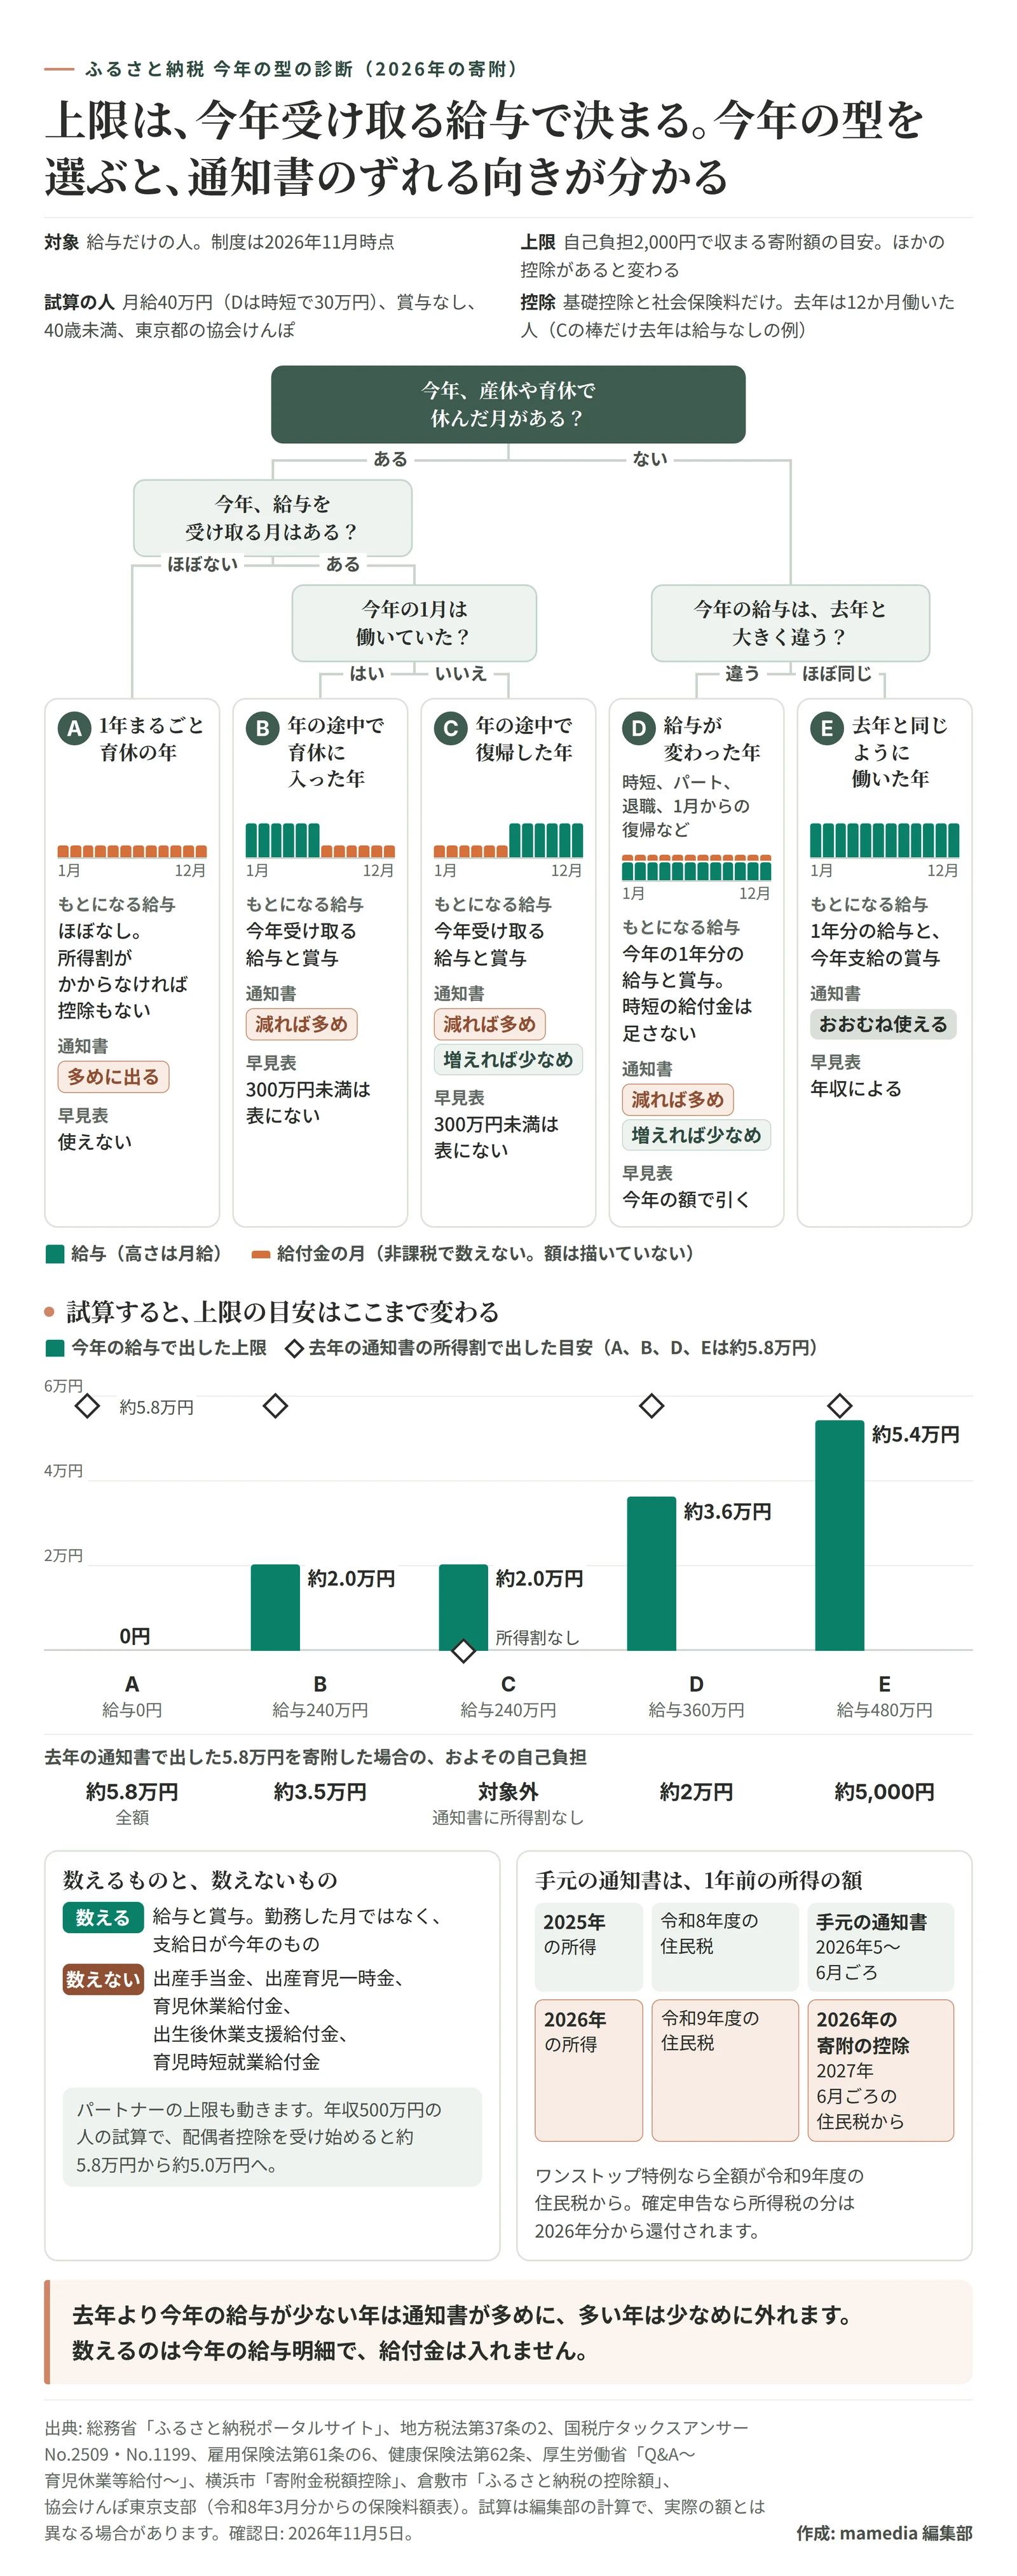
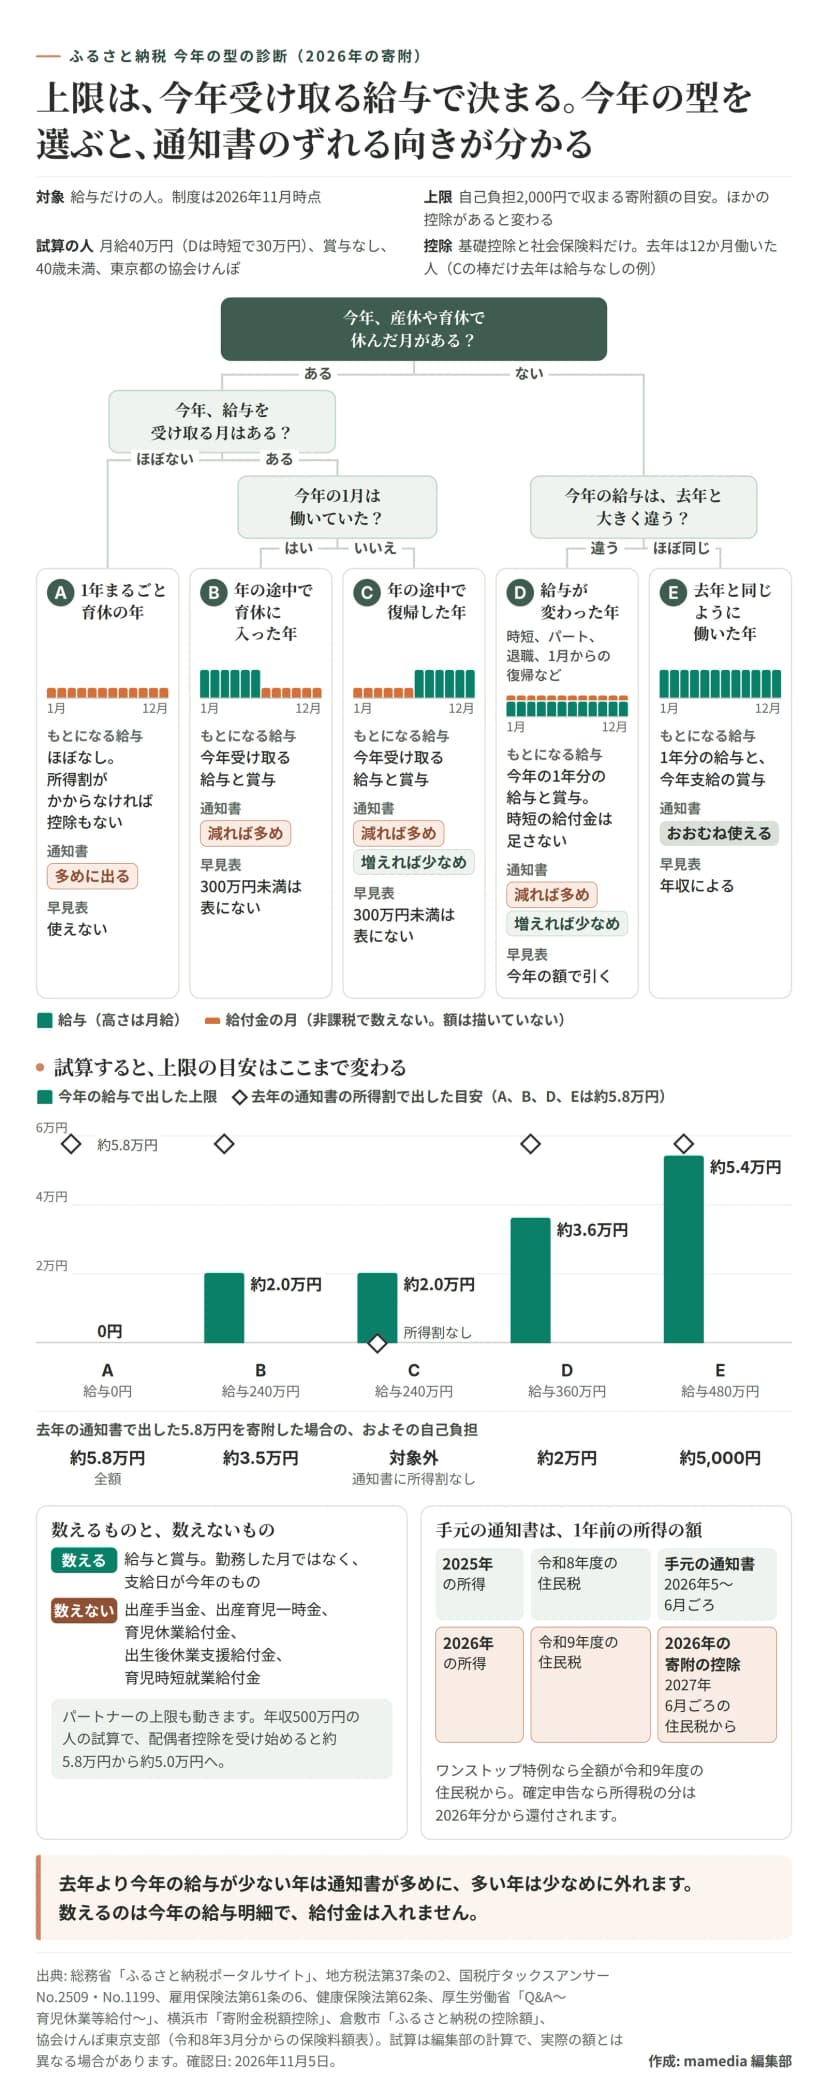 今年の型を質問でたどり、もとになる給与と通知書のずれる向き、上限の試算が分かる図作成: 編集部 / 出典: 総務省、国税庁、厚生労働省、地方税法ほか
質問をたどって今年の型を決める
| 型 |
もとになる給与 |
通知書で出す目安 |
| 1年まるごと育休(A) |
ほぼなし |
多めに出る |
| 途中で育休に入った(B) |
今年受け取る給与と賞与 |
去年より減れば多めに出る |
| 途中で復帰した(C) |
今年受け取る給与と賞与 |
去年より増えれば少なめ、減れば多めに出る |
| 給与が変わった(D) |
今年1年分の給与と賞与 |
減れば多め、増えれば少なめ |
| 去年と同じ(E) |
1年分の給与と賞与 |
おおむね使える |
向きはまず去年と今年の給与の大小で決まり、今年のほうが少なければ通知書は多めに、多ければ少なめに外れます。
時短で復帰した年やパートに変えた年は、1年働いていればD、年の途中で戻ったならCです。去年が育休で今年1月から働き始めた人もDに入り、この場合は通知書が少なめに出ます。年の途中で退職した年もDの見方です。パートナーの上限も、同じ分かれ道で見られます。
自営やフリーランスの年は、給与の代わりに今年の所得(売上から経費を引いた額)で見ます。確定申告をする年は、ワンストップ特例は使えません。
手元の通知書は1年前の所得で決まる
総務省によると、住民税の所得割は前の年の1月1日から12月31日までの所得で算定します。2026年5〜6月ごろに受け取った令和8年度の通知書なら、もとは2025年の所得です。
一方、2026年に寄附した分の控除は、2026年の所得で決まります。総務省のよくある質問には、「その1年間の所得に対する課税の中で取り扱われる」とあります。減るのは翌年度、つまり令和9年度の住民税。
迷いやすいのは、育休中に住民税の納付書が届いたときでしょう。給与から引けなくなった住民税は、自分で納める普通徴収に切り替わることがあります(世田谷区の案内に「休職者(育児休業を含む)」)。今も払っているのだから控除も受けられそう、と感じますよね。でも、その税額のもとは去年の所得で、控除が引かれる先は来年度の住民税です。
年収の早見表も、年の選び方は同じです。倉敷市が案内する表は「今年の見込み収入」で見るもので、ほかの控除のない給与所得者を想定し、社会保険料を給与収入の15%と仮定しています。だから欄に当てるのは、今年1〜12月に受け取る額の見込み。ただ、この表は300万円の行からで、それより少ない年は引けません。年収450万〜525万円の行は、2026年の決まりで計算すると2,000〜4,000円ほど低くなります。
同じ人でも、型で上限はここまで変わる
| 今年の型 |
受け取る給与 |
上限の目安 |
| 去年と同じ(E) |
480万円 |
約5.4万円 |
| 時短で月30万円(D) |
360万円 |
約3.6万円 |
| 半年分(BとC) |
240万円 |
約2.0万円 |
| 給与なし(A) |
0円 |
0円 |
この人が去年12か月働いていたら、令和8年度の通知書から出す目安は約5.8万円です。その額を今年そのまま寄附すると、どうなるでしょう。試算の自己負担は、Bで約3.5万円、Dで約2万円、Eで約5,000円、給与のないAなら全額の約5.8万円でした。確定申告かワンストップ特例かで、BとDは1,000〜2,000円ほど動きます。上限を超えた分は控除が一部だけになり、2,000円を超えて負担が残ります。
反対に、去年がAで今年がCなら、通知書には所得割がありません。実際には約2.0万円の枠があっても、通知書からは見えないのです。
Cでも、去年のほうが長く働いていれば向きは逆です。去年9か月働いて今年の給与が3か月分なら、通知書からの目安は約3.6万円でも、今年の上限は0円です。
1年働いたEでも、通知書の目安より少し下がりました。給与は同じですが、2026年分は所得税の基礎控除が上がり(合計所得489万円以下で104万円)、この人の税率が10%から5%に下がるからです。上限の式に入る税率も同じ段に動くので、約5.8万円が約5.4万円になります。1去年の課税所得が境目の195万円をわずかに超えていたためで、この段で動くのは、保険料が給与の15%前後ならおよそ年収475万〜528万円の人です。
式の中身と通知書の欄の読み方は、ベンチャー・スピリット!のふるさと納税の控除上限額で確認できます。式に入れる所得割額と所得税の税率を今年の見込みに替えれば、どの型でも同じ計算です。
給付金は数えず、賞与は支給日で数える
給与だけの人なら、産休と育休の年に受け取るお金のうち、上限に関わるのは給与と賞与だけです。健康保険法は保険給付に税をかけられないと定めていて、出産手当金と出産育児一時金はこの保険給付にあたります。雇用保険の給付も、厚生労働省のQ&Aに「育児休業等給付は非課税所得なので、課税対象となりません」とあります。2
この育児休業等給付には、2025年4月に始まった出生後休業支援給付金と育児時短就業給付金も入ります。このうち育児時短就業給付金は、2歳未満の子を育てながら時短で働く間に、給与に上乗せされます。振込の額が増えて見えても、足さないでください。
給与をどの年に数えるかは、勤務した月ではなく支給日で決まります。国税庁のQ&Aでは、12月勤務分を翌年1月10日に受け取る会社の場合、その給与は翌年の収入です。
だから育休に入った年も復帰した年も、支給日が今年の給与をすべて足します。育休中に勤め先から給与が一部出る人は、その額も足します。賞与も同じで、休む前の勤務分でも、支給日が今年なら今年の額に入ります。出るかどうかや額は、勤め先の規定しだいです。
給与が少ない年は所得割の線を見る
上限は、住民税の所得割(所得に応じてかかる部分)の2割という枠から決まるので、所得割がかからない年は上限のもとがありません。線は地方税法で決まっていて、2026年の給与だけなら、扶養親族のいない人は年119万円以下、16歳未満の子1人を自分の申告書に書いている人は年186万円以下です。3ひとり親控除や寡婦控除を受ける人は、立川市の案内によると年209万円以下で非課税になり、それを超えても控除の分だけ上限は下がります。
試算の人が早めに産休に入り、給与が3か月分の120万円なら、所得割はかかりません。4か月分の160万円だと上限の目安は約5,600円で、子を自分の申告書に書いていれば0円です。5か月分の200万円なら約1.3万円。
4か月分の年に0円か約5,600円かを分けるのは、申告書の小さな欄1つ。子を自分の申告書に書くと所得割そのものがかからなくなるので、上限が0円でも税は軽くなります。子をどちらに書くかは、年末調整で子どもはどっちの扶養?で確認できます。
パートに変えた年も同じ見方です。年129万円で社会保険料を払わない形なら約4,100円で、子を自分の申告書に書いていれば0円。働き方の線は、年収の壁とは?で自分に関わるものから確認できます。
パートナーの上限も動く
控除を受けるのは寄附をした本人で、総務省は「その納税者本人がふるさと納税を行う必要があります」と答えています。上限も2人で別々です。もっとも、どちらの名義で寄附するかまで制度が決めているわけではなく、控除がその人の税から引かれるという線があるだけ。
給与が変わらない側の上限も動きます。一方の給与が減った年は、もう一方が配偶者控除や配偶者特別控除を受け始めることがあるからです。国税庁のQ&Aによると、育児休業給付金は判定に使う合計所得に含まれません。給与だけなら、2026年分は年136万円以下で配偶者控除、207万円以下で配偶者特別控除の対象です。受ける側の合計所得が1,000万円を超えると、どちらも受けられません。どちらの控除も、法律上の配偶者が対象です。
控除が増えれば所得割は下がります。年収500万円のパートナーの試算では、配偶者控除を受け始めた年の上限は約5.8万円から約5.0万円へ、差は約8,000円でした。パートナーの通知書を見ても、去年の控除で計算された額なので、この分は表れません。復帰して控除が外れる年は、逆に上がる動きです。
出産の年はワンストップ特例の線も確認
ワンストップ特例の対象は、確定申告の要らない給与所得者などで、寄附先が5団体以内の人です。2026年の寄附なら、熊本市の案内では申請の期限は2027年1月10日(紙の書類は必着)。使えない人の線は、ベンチャー・スピリット!のふるさと納税 ワンストップが使えない人で確認できます。
出産した年は、確定申告をする理由が増えることがあります。出産費用などで医療費控除を受ける年がそうです。住宅ローン控除の最初の年分も、確定申告が要ります。では、申告をすると特例はどうなるのでしょう。国税庁によると、医療費控除などのために確定申告や住民税の申告をする人は、ふるさと納税の分も確定申告に含めます。先に出したワンストップ特例の申請は無効です。
上限の見方も少し変わります。医療費控除を受けると課税所得が減り、上限も下がります。出産費用は、出産育児一時金を引いた額で数えます。住宅ローン控除を受ける人は、横浜市の案内のとおり通知書の所得割額がその分減って記載されていることがあり、そのまま式に入れても目安になりません。守谷市は上限を超える可能性にも注意を呼びかけているので、窓口で確認すると確実です。
ワンストップ特例を使わず、所得税が0円で住民税だけから控除を受ける年は、総務省の案内では住民税の申告書を市区町村に出します。
目安を出す前に家で確認すること
今年の給与と賞与の明細、去年の源泉徴収票、住民税の通知書を手元に置きます。次の順に進めると、型と所得割の見込みが出ます。
- 源泉徴収票で、去年の支払金額を確認する
- 分かれ道で今年の型を決める
- 明細を支給日の順にそろえる
- 支給日が今年の総支給額を足す(12月までの予定も入れる)
- 明細の社会保険料も同じように足す
- 所得割の見込みを計算する
- 通知書の所得割額と比べ、ずれの向きを確認する
自分の額は、お住まいの市区町村の住民税の窓口に聞けますが、総務省によれば、上限額までは答えられない自治体もあります。
保育料は下がらず、控除は来年度に
寄附をしても、0〜2歳の保育料は安くなりません。保育料の計算では、寄附金税額控除を引く前の所得割額に戻すためです。詳しくは保育料の決まり方と変わる時期で確認できます。
控除が届く時期は、今年の家計から離れています。2026年11月に寄附した分なら、ワンストップ特例でも確定申告でも、住民税が減り始めるのは2027年6月ごろから。確定申告の場合は、所得税の分だけ先に還付されます。給与のない月が続く家計では、その間の先払いも見ておきたいところです。
年の区切りは12月31日。今年の明細を足した額と上限の目安を見てから、寄附するか、今年は見送るかを決めても遅くはありません。
この記事の制度は2026年11月時点のもので、2026年11月5日に総務省、国税庁、厚生労働省、日本年金機構、e-Gov法令検索と各市区の公式サイトで確認しました。試算は編集部の計算で、実際の額は給与の内訳や控除で変わります。個別の判断は、お住まいの市区町村の住民税の窓口、税務署、税理士などに相談してください。