来年4月から払う保育料のうち、8月までの5か月分は、もう計算の材料が手元にあります。2026年の6月ごろに受け取った、住民税の通知書です。9月からの1年分は、まだ途中の2026年の所得しだい。
0〜2歳の保育料は、国が政令で上限を示し、その範囲で市区町村が表を作ります。表を引くのに使うのは、保護者が払う住民税の「所得割額」。年収の額から直接決まるわけではありません。
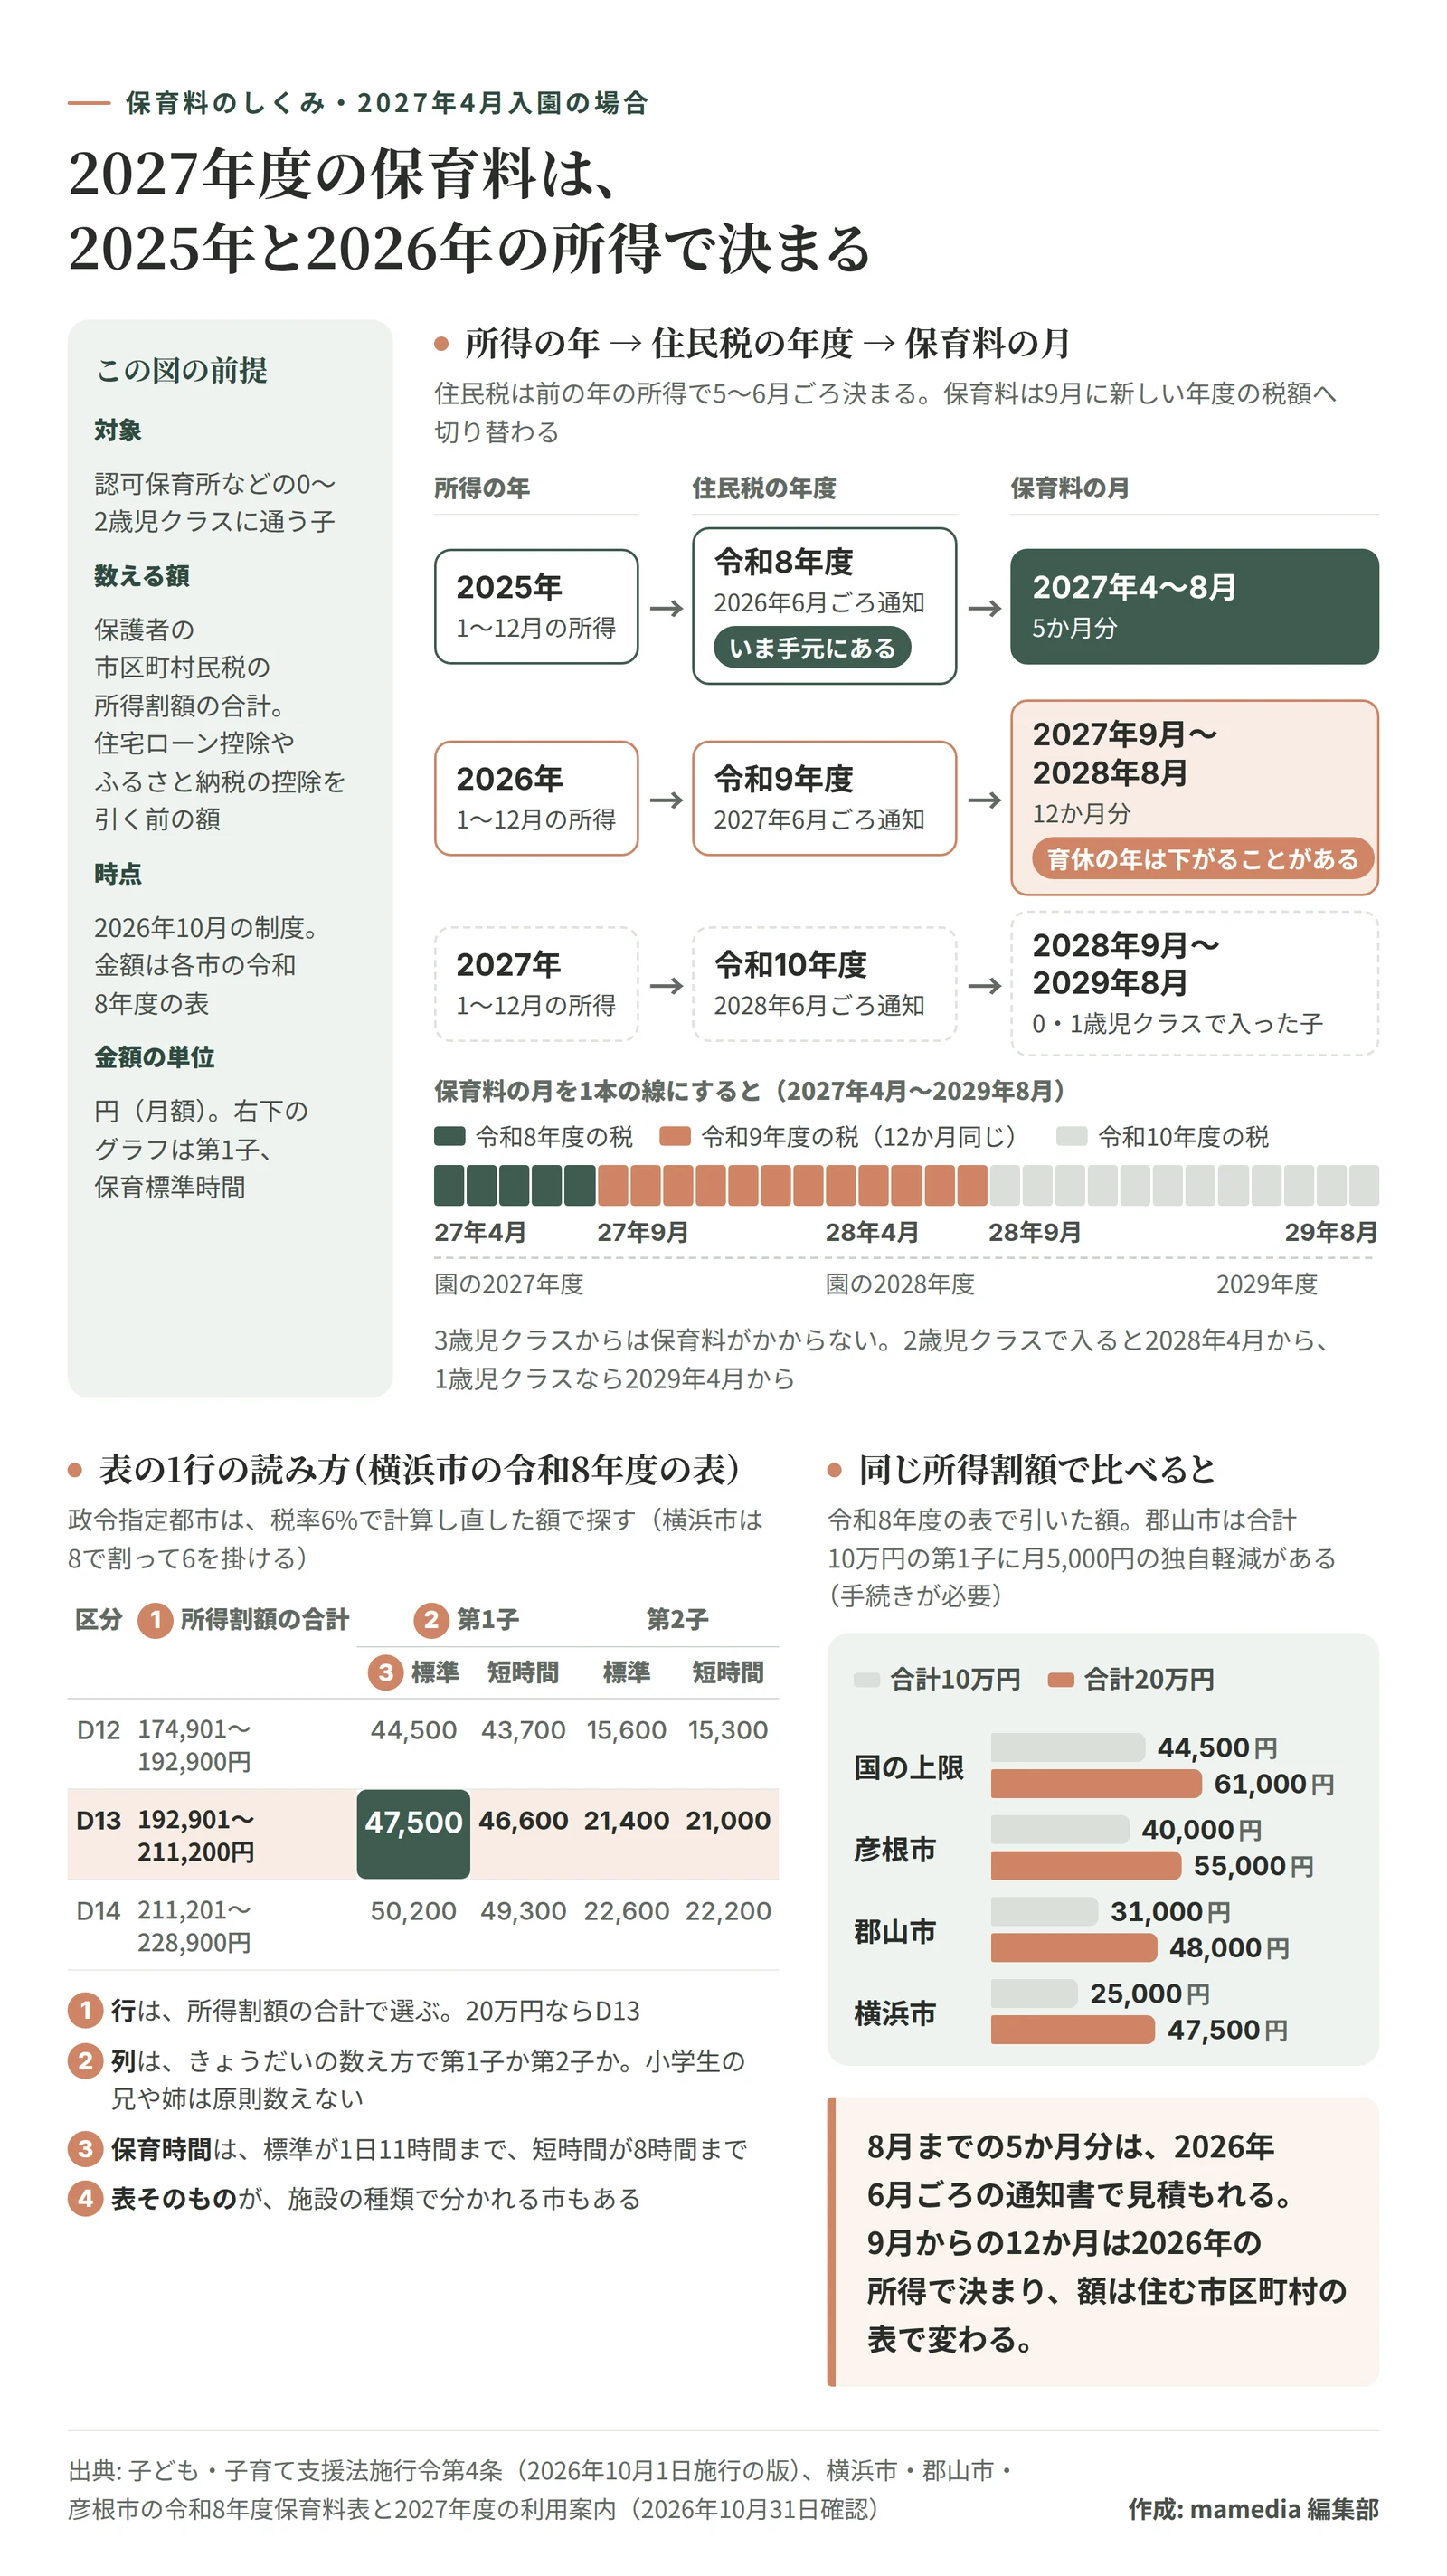
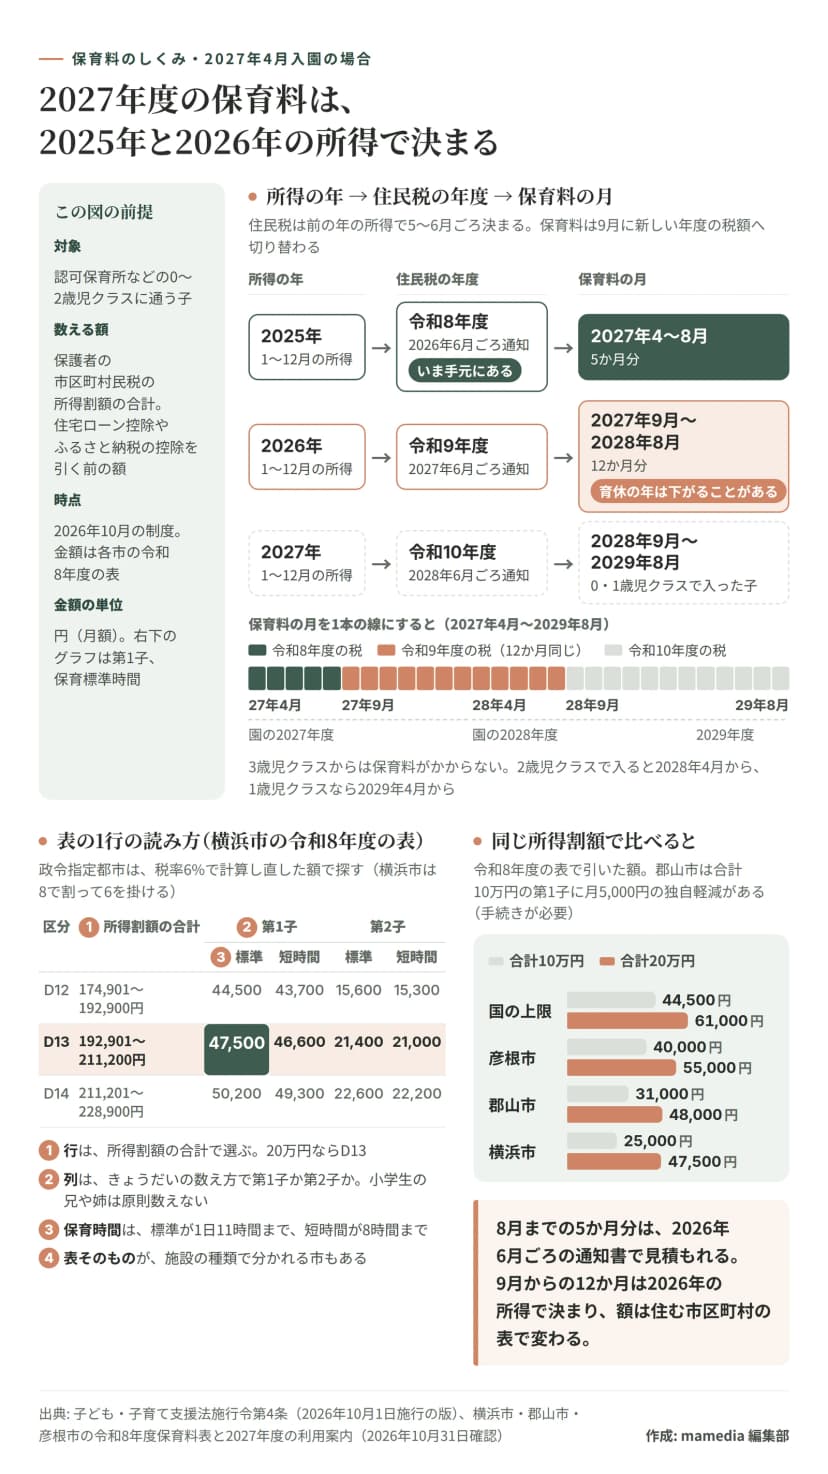 所得の年、住民税の年度、保育料の月の対応を2027年4月入園に当てはめ、表の1行の読み方と3市の月額を並べた図作成: 編集部 / 出典: 子ども・子育て支援法施行令、横浜市、郡山市、彦根市
4月から8月は、前の年度の住民税で決まる
切り替えが9月になる理由は、住民税が決まる時期にあります。住民税は前の年の1〜12月の所得をもとに5〜6月ごろ税額が決まり、6月ごろに通知書が届きます。4月の時点では、その年度の税額がまだ出ていません。
国の政令でも、使うのは保育を受けた月の年度の税額で、4月から8月だけは前の年度の分です。1市区町村の表も同じ区切りで、横浜市の案内にも、市民税額の決定に合わせて毎年9月に利用料を見直す、とあります。
2027年4月に入園する家庭なら、こうなります。横浜市と彦根市が出している2027年度の利用案内も、同じ書き方でした。
- 2027年4月〜8月の保育料 → 令和8年度(2026年度)の住民税 → 2025年1〜12月の所得
- 2027年9月〜2028年8月の保育料 → 令和9年度の住民税 → 2026年1〜12月の所得
- 2028年9月〜2029年8月の保育料 → 令和10年度の住民税 → 2027年1〜12月の所得
園の年度は3月で区切られますが、税の区切りは9月です。2027年9月から2028年8月までの12か月は、年度をまたいでも同じ税額。ただし、4月に市区町村が表を改めれば、額は変わることがあります。
つまり、8月までの5か月分は、いま手元にある令和8年度の通知書で見積もれます。入園を申し込む今の時期に、月々の出費の見当がつけられます。
住民税は、その年の1月1日に住んでいた市区町村が課税します。1月2日以降に引っ越してきた家庭には、横浜市のように、前に住んでいた市区町村の課税証明書や通知書の写しを求める自治体もあります。
保護者の所得割額を足して数える
住民税には、所得に応じてかかる「所得割」と、定額でかかる「均等割」があります。保育料の計算には所得割のほうを使い、それも市区町村民税(市民税や特別区民税)の分だけです。都道府県民税の分は入れません。
共働きなら、2人の所得割額を足します。横浜市は保護者とその配偶者、郡山市は父母、彦根市は父母または児童の扶養義務者の額を合計する決まり。ひとり親の家庭は、原則としてその親1人の額です。
祖父母と同居している家庭なら、祖父母の分も足されるのでしょうか。政令は、保護者と同じ世帯に属する人の額を合算すると定めていますが、実際の扱いは市区町村で分かれます。横浜市は父母がともに非課税のとき、郡山市は父母の収入が180万円以下のときに、同居の祖父母などを加えることがある、という扱いです。
住宅ローン控除やふるさと納税の控除のように、税額から差し引く控除の多くは、引かれる前の額に戻して数えます。2配当控除や外国税額控除も同じです。横浜市の案内によると、理由は「同じ収入の世帯の利用料が同一になるように」するため。
ふるさと納税で住民税が減っても、保育料は下がりません。
反対に、調整控除は引いたあとの額を使います。政令指定都市に住む人は、もう一つ注意が必要です。2018年度から市民税の税率が6%から8%に変わったため、保育料の計算では6%に直して数えるのです。3横浜市の案内では、通知書の額を8で割って6を掛けます。
通知書から表の1行を引く手順
見積もりは、次の順で進めます。
- 令和8年度の住民税の通知書を、保護者ごとにそろえる
- 「市民税」や「区民税」の欄で、所得割額を探す
- 住宅ローン控除や寄附金税額控除が引かれていれば、その市区町村民税の分を足し戻す
- 政令指定都市に住んでいた人の額は、税率6%で計算し直す(横浜市の案内では、8で割って6を掛ける)
- 保護者の分を合計する
- 市区町村の保育料表で、合計が入る行を選ぶ
- 行の中で、きょうだいの区分と保育時間、施設の種類が合う欄を読む
給与から住民税が天引きされている人の通知書は、勤め先から5〜6月ごろ渡される「特別徴収税額の決定通知書」です。自営などで自分で納める人には、6月ごろ市区町村から「納税通知書」が届きます。呼び方は、市区町村で少しずつ違います。
迷いやすいのは2と3でしょう。通知書の様式は、出す市区町村ごとに違うからです。横浜市の様式なら、見るのは「税額控除前所得割額」という欄。ただ、実際の算定ではそこからさらに調整控除などを引くので、決まる額は見積もりより少し低くなることがあります。郡山市の様式は、「所得割額」の欄に、摘要に書かれた住宅借入金等特別税額控除や寄附金税額控除の市の分を足す形です。
通知書が見当たらないときは、市区町村の窓口で課税証明書を取る方法もあります。横浜市の課税証明書は、申請のときに税額控除額の記載を頼まないと印字されません。郡山市の案内によれば、マイナンバーカードでマイナポータルの「税・所得」を開いても確かめられます。
表は市区町村が毎年度決め直します。横浜市と彦根市の2027年度の利用案内に載っているのも、まだ令和8年度の表で、10月末の時点で2027年度の額は出ていませんでした。今の表で見積もり、入園の前に届く決定通知で確かめる流れです。横浜市では、4月から使う人の利用料決定通知書は3月下旬に交付される予定です。
申し込みの書類や点数の考え方は、4月入園の保活、秋の申し込みから内定までの段取りと点数の考え方で扱いました。
同じ所得割額でも、市区町村で月額が違う
月いくらになるかは、2つの表を重ねると見えてきます。まず国の上限額を、所得割額の合計ごとに並べました。4
| 所得割の合計 |
標準時間 |
短時間 |
| 住民税非課税など |
0円 |
0円 |
| 48,600円未満 |
19,500円 |
19,300円 |
| 97,000円未満 |
30,000円 |
29,600円 |
| 169,000円未満 |
44,500円 |
43,900円 |
| 301,000円未満 |
61,000円 |
60,100円 |
| 397,000円未満 |
80,000円 |
78,800円 |
| 397,000円以上 |
104,000円 |
102,400円 |
表の「標準時間」は1日11時間まで、「短時間」は1日8時間までの区分です。5どちらになるかは、働く時間などから市区町村が認定します。短時間の額は標準時間より200〜1,600円低いだけで、差は小さめです。
クラスの年齢は、4月1日時点の年齢で決まります。年度の途中で3歳になった子も、国の決まりで、その年度の3月までは0〜2歳の額のままです。6
ただ、国の表はあくまで上限です。実際にいくらになるのか、編集部で3つの市の令和8年度の表を、同じ所得割額で引いてみました。第1子が認可保育所に、保育標準時間で通う場合です。
| 表 |
合計10万円 |
合計20万円 |
| 国の上限 |
44,500円 |
61,000円 |
| 彦根市 |
40,000円 |
55,000円 |
| 郡山市 |
31,000円 |
48,000円 |
| 横浜市 |
25,000円 |
47,500円 |
3市とも国の上限より低く、横浜市と彦根市の差は、合計10万円なら月15,000円、20万円でも月7,500円で、1年なら9万円になります。思っていた以上の開きです。表の刻み方も違い、横浜市はD1からD27まで細かく分け、彦根市は国の段に近い12の階層です。
行の境目に近い家庭は、わずかな差で額が変わります。たとえば横浜市の表なら、合計が192,900円以下でD12に入り、月3,000円低い44,500円です。郡山市は、合計が133,000円未満の世帯の第1子に独自の軽減があり、合計10万円なら月5,000円引かれて26,000円になります。軽減を受けるには、書類の提出が必要です。
国が決めているのは上限までで、実際の月額は市区町村ごとの表にしか載っていません。国の上限のまま見積もると、横浜市なら合計10万円で月19,500円も高く見込むことになります。
表の額より軽くなる家庭
住民税が非課税の世帯なら、0〜2歳でも保育料はかかりません。2019年10月に始まった幼児教育・保育の無償化で、無料になりました。生活保護を受けている世帯は、それより前から0円です。
3歳児クラスからは、世帯の所得にかかわらず保育料は無料です。給食費など残る費用は、保育園と幼稚園、認定こども園の違い 働き方で見るところが変わるで書きました。
非課税の世帯が認可外の保育施設などを使うときは、別の上限があります。0〜2歳なら月45,700円まで無償で、2026年10月に42,000円から上がりました。7
きょうだいがいる家庭は、国の決まりでは、小学校に入る前で保育所や幼稚園、認定こども園などに通う子を上から数えます。第2子は半額、第3子以降は無料です。8小学生の兄や姉は数えません。ただし所得割額の合計が57,700円未満の世帯は、年齢や通っている所を問わず、生計を一にする子を数えます。横浜市などの案内では、「年収360万円未満相当」の世帯に当たります。
ひとり親の世帯や、障害者手帳などを持つ家族と自宅で暮らす世帯は、上限がもっと低くなります。所得割額の合計が77,101円未満なら月9,000円までで、2人目からは無料です。
さらに軽くしている市区町村もあります。横浜市は第2子の額を国の決まり(上限の半額)より低くしていて、合計20万円の行なら、第1子が47,500円のところ第2子は21,400円でした。
でも、住む地域によっては、表を引く前に答えが出ます。東京都は2025年9月から、年齢や所得を問わず第1子の保育料を無償にする区市町村への支援を始めました。実施するかどうかは区市町村ごとに決まります。大阪市は2026年9月から、認可保育施設の0〜2歳児クラスの保育料を第1子も無償にしました。第2子は2024年9月から無償です。こうした地域なら、通う施設が無償の対象かを先に確かめるほうが早道です。
育休の年の給与は、翌年度の9月から保育料に効く
育児休業給付は非課税で、所得に入りません。厚生労働省のQ&Aにも「非課税所得なので、課税対象となりません」とあります。会社員などが健康保険から受け取る出産手当金にも、税はかかりません。9そのため、育休で給与の少ない年があると翌年度の所得割額が下がり、その年度の9月から保育料の行も下がることがあります。
2027年4月に入園する家庭なら、2026年に受け取った給与と賞与が少なかった分だけ、令和9年度の所得割額は小さくなります。2人の合計が表の下の行に入れば、2027年9月から2028年8月は4〜8月より低い額です。ただ、2025年にも産休や育休の期間があれば、前の年度とあまり変わらないこともあります。
逆の動きも、先に知っておきたいところ。2027年に給与が戻ると、2028年9月から行が上がることがあります。これは0歳児か1歳児のクラスで入った子の話で、2歳児クラスで入った子は2028年4月から3歳児クラスになり、保育料はかからなくなります。引き落とし額が変わる9月を家計の予定に書いておくと、通知を見て慌てずに済みます。
年度の途中で収入が変わっても、保育料はすぐには動きません。転職や退職で収入が減っても、税額に表れるのは翌年度です。横浜市には失職や災害のときの減免がありますが、育休や自己都合の退職、転職による収入の減少は対象外です。
一方、税額そのものが直ったときは別です。郡山市は、修正申告などで課税の内容が変わると年度の途中でも保育料が変わることがあるとして、申告したら早めに知らせるよう求めています。婚姻や離婚などで世帯が変わったときも、横浜市では届け出の内容を確認したあと、原則として翌月1日から新しい額になります。
4月から8月と、9月から翌年の8月。2段に分けて考えるだけで、来年の家計の見通しはずいぶん立てやすくなります。手元の通知書で引いた1行が前半の答え。後半を決めるのは、いま過ごしている2026年の暮らしです。額や軽減の対象になるかは家庭ごとに違うので、迷ったときはお住まいの市区町村の保育の窓口で聞いてみてください。
この記事の制度は2026年10月時点のもので、2026年10月31日に各機関の公式サイトで確認しました。市区町村の金額は令和8年度(2026年度)の表です。