年収の壁で世帯の手取りがはっきり下がるのは、税の線ではなく社会保険に入るところです。今の社会保険の線は、「週20時間以上で、勤め先の従業員が51人以上」と「年収130万円」の2つ。106万円の線は2026年10月になくなり、178万円や136万円は、税だけを見れば超えても世帯の手取りが逆転しません。
ただ、どの線が関わるかは家庭で違います。線を「自分の税」「配偶者の税」「社会保険」「子育て」に分けると、関係のない線から消していけます。
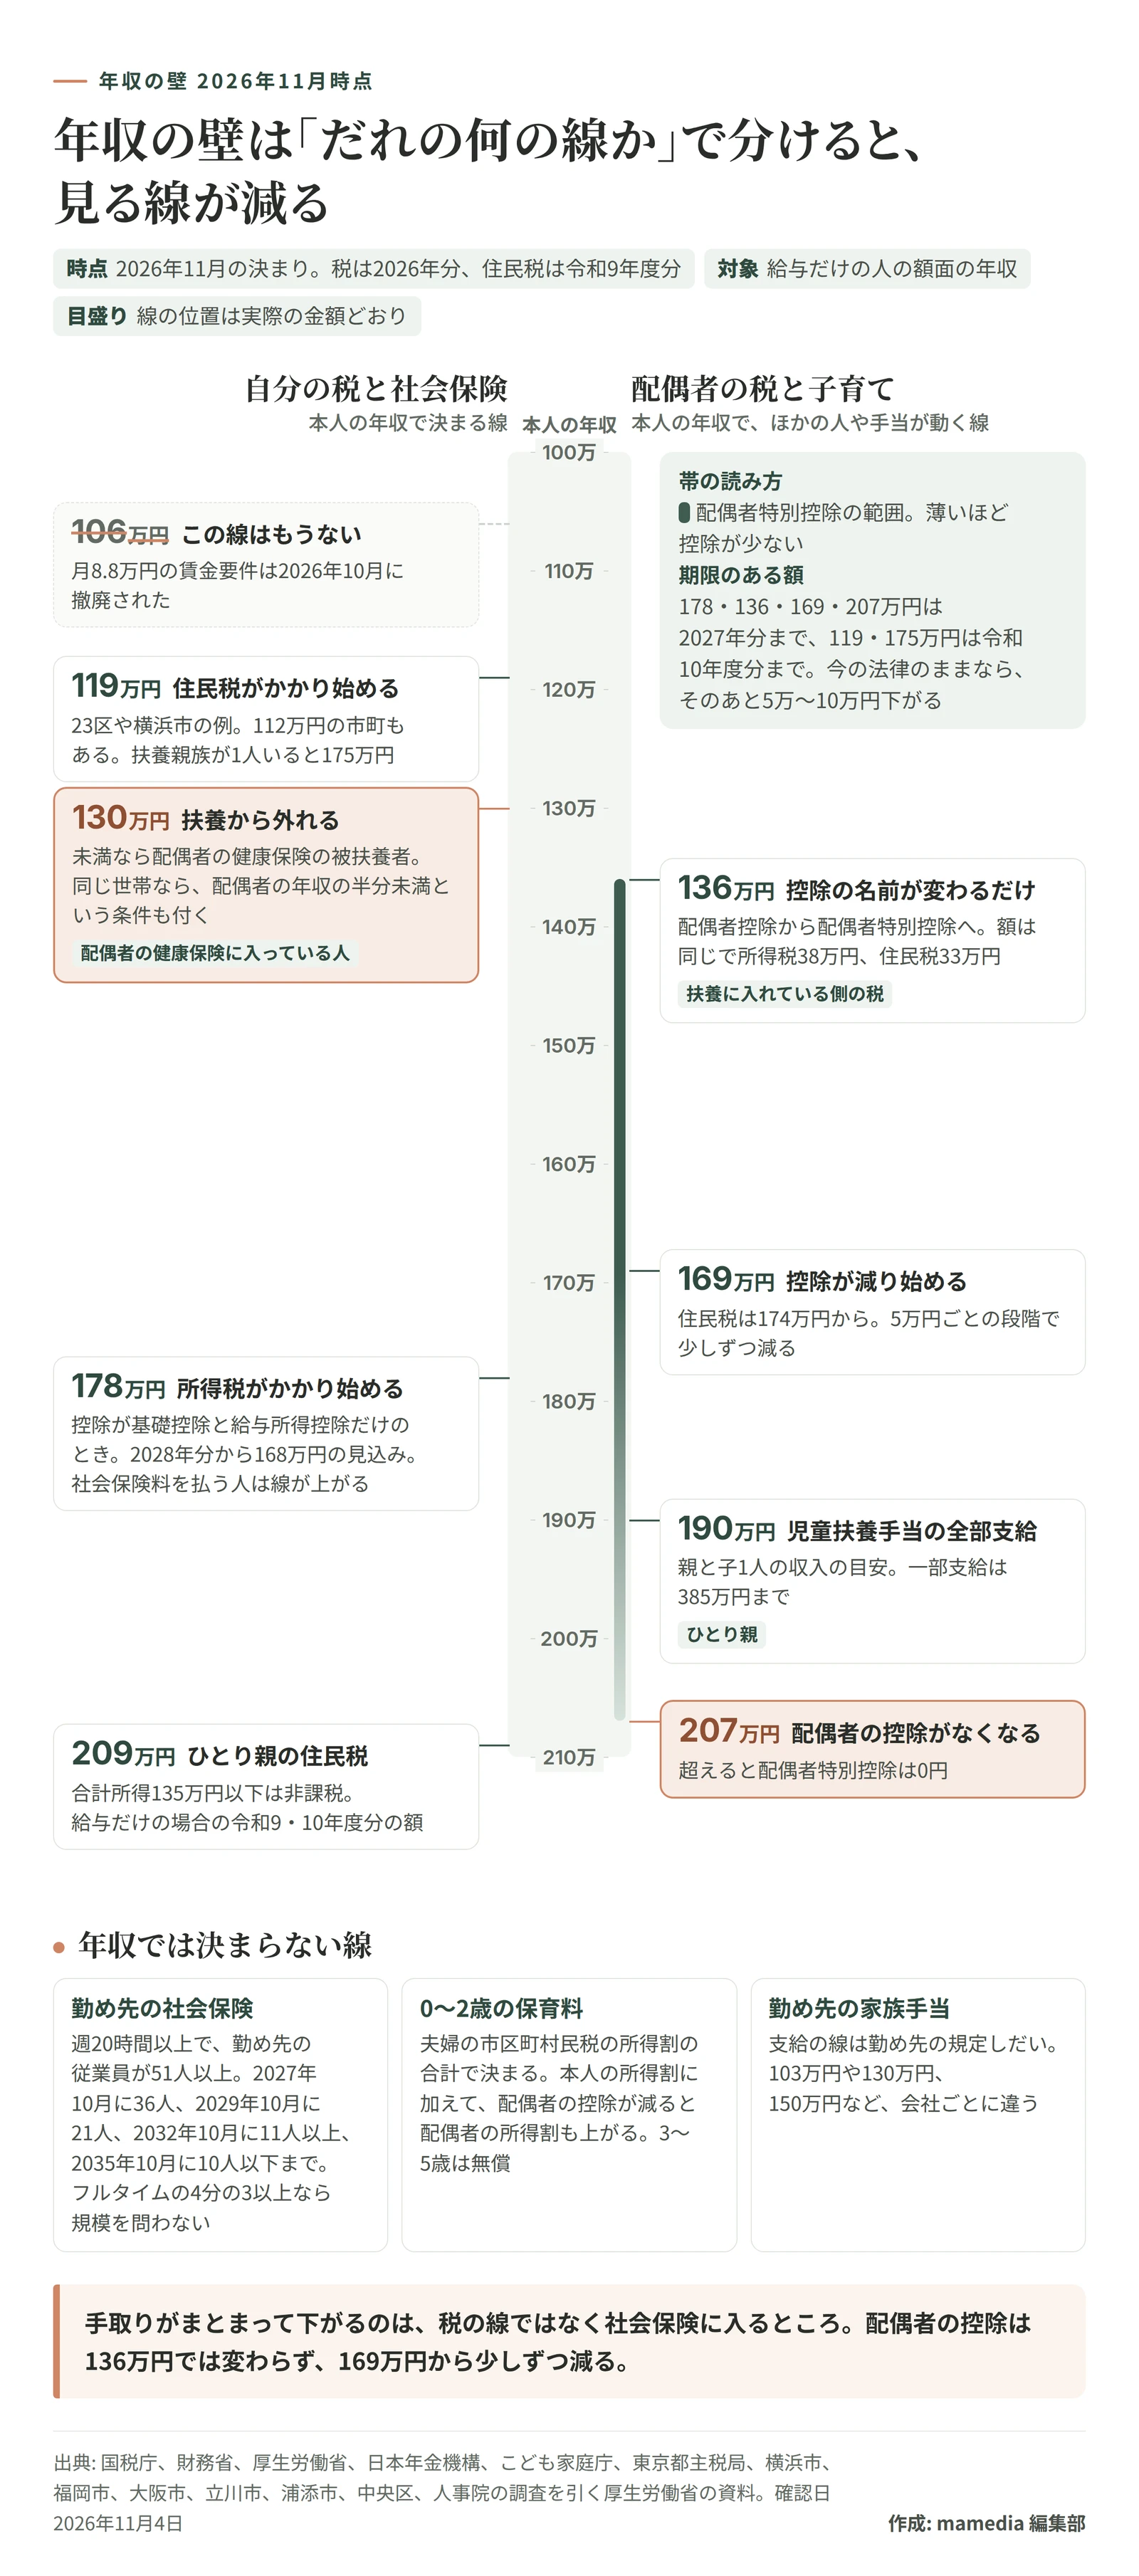
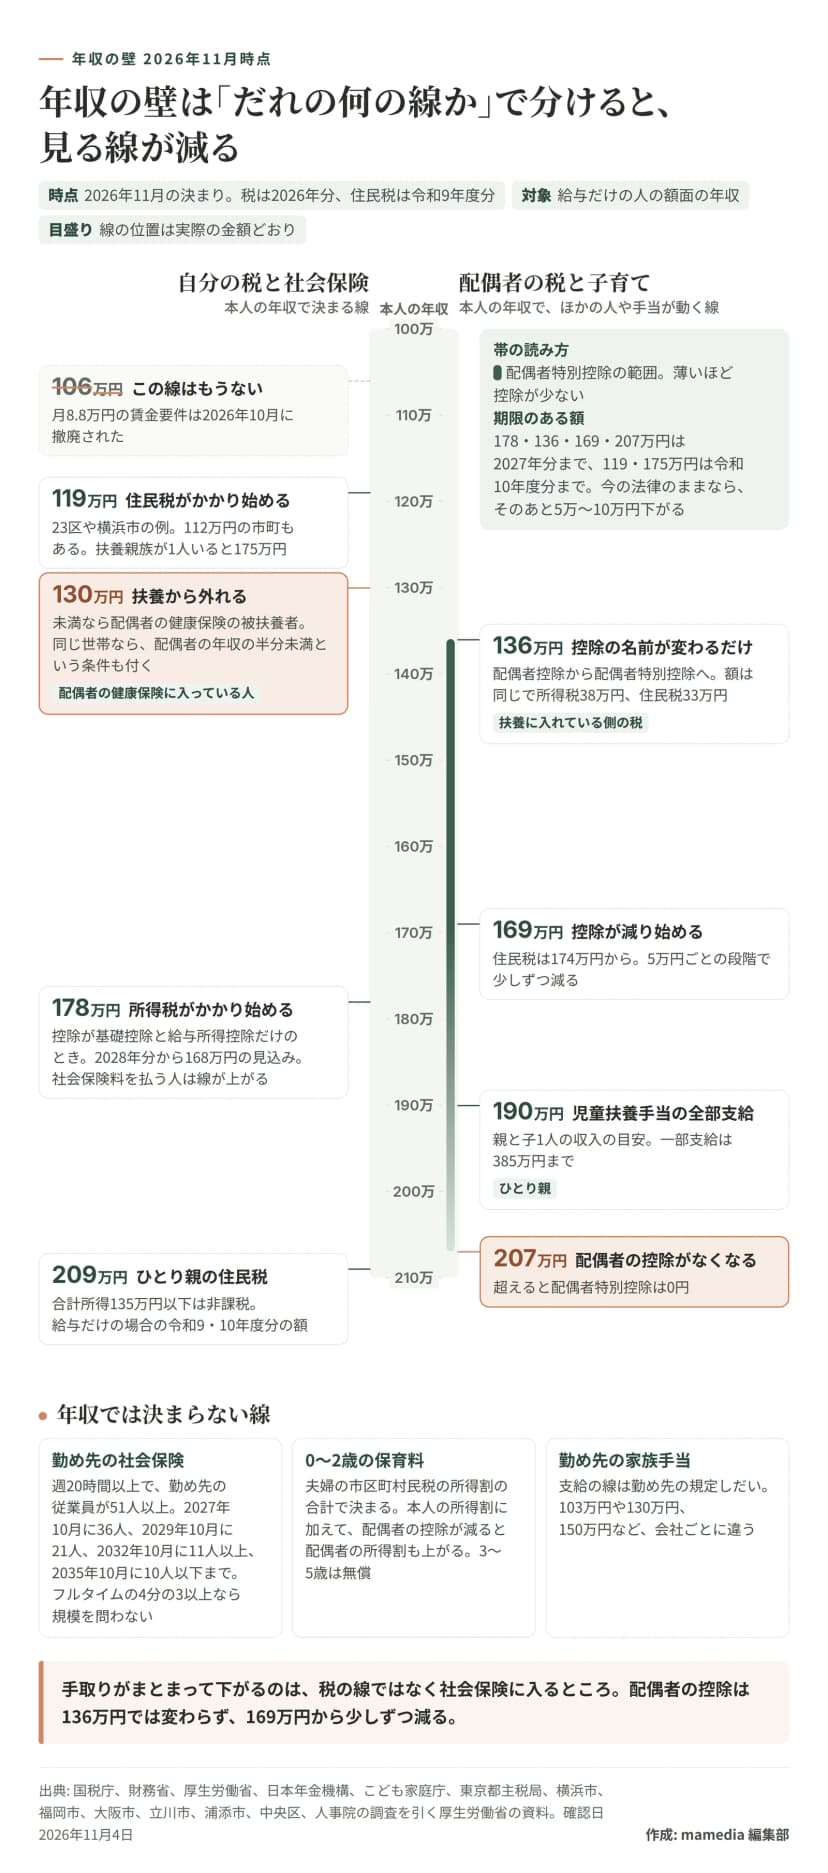 年収の物差しに税と社会保険、子育ての線を実際の金額どおりに置いた図作成: 編集部 / 出典: 国税庁、財務省、厚生労働省、日本年金機構、協会けんぽ、こども家庭庁
「壁は1つ」ではなく、持ち主が違う
年収の壁という言葉には、持ち主の違う線が混ざっています。所得税と住民税は本人の線、配偶者控除は扶養に入れている側の線、130万円は健康保険の線。昨年まで耳にした103万円や123万円、160万円は、2026年分の税の線ではありません。19歳以上23歳未満の子を扶養する150万円の線も、小学生までの家庭には当面関係がありません。
| 家庭の形 |
見る線 |
関係ない線 |
| 配偶者の健康保険に入っている |
週20時間、130万円、自分の税、配偶者の控除 |
児童扶養手当 |
| 夫婦とも勤め先の社会保険に入っている |
自分の税。どちらかの年収が207万円以下なら配偶者の控除 |
130万円 |
| 配偶者が自営業で国保に入っている |
週20時間、自分の税、配偶者の控除 |
130万円 |
| ひとり親 |
週20時間、自分の税、児童扶養手当 |
130万円、配偶者の控除 |
| 自分が自営業やフリーランス |
自分の税と配偶者の控除(年収でなく所得で見る)。配偶者の健康保険に入っていれば130万円 |
週20時間 |
まず、自分に近い行を見ます。自分が扶養に入れている側なら、1行目を配偶者に当てはめて読みます。そのとき配偶者の控除はご自身の税に、家族手当はご自身の勤め先の規定に関わります。夫婦とも勤め先の保険で年収が207万円を超えるなら、動く線はほとんどありません。どの行でも、0〜2歳の子がいれば保育料の線が加わります。児童手当は2024年10月分から所得制限がなくなったので、年収の壁には関わりません。
「106万円」は2026年10月になくなった
所定内賃金が月8.8万円以上という賃金要件は、2026年10月1日に撤廃されました。いわゆる106万円の壁です。勤め先の社会保険に入るかどうかは、年収ではなく働く時間で決まるようになりました。
残った要件は、週の所定労働時間が20時間以上、勤め先の従業員が51人以上、学生でないことの3つです。2か月を超えて雇われる見込みも要ります。従業員は厚生年金に入っている人を数え、法人なら全体で見ます。週の労働時間と月の労働日数がフルタイムの4分の3以上の人は、規模の線にかかわらず、もともと社会保険の対象です。
時間は契約で決めた所定労働時間で見るので、残業は原則として入りません。でも、実際に働く時間が2か月続けて週20時間以上になり、その先も続きそうなら、3か月目から対象です。
規模の線も下がっていきます。2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上となり、2035年10月には10人以下の企業まで広がる予定。だから、今は対象外の勤め先でも、時間の線がいずれ関わってきます。
2026年10月には保険料調整制度も始まり、新しく対象になる勤め先などが使うと、標準報酬月額12.6万円以下の人の負担が通算3年間軽くなります。
130万円を超えたあとの形は2つ
130万円は、配偶者の健康保険の被扶養者でいられる線です。被扶養者なら国民年金の第3号被保険者にもなり、健康保険料も年金の保険料も自分では払いません。同じ世帯なら、配偶者の年収の半分未満という条件も付きます。1配偶者の年収が240万円なら、線は120万円です。
勤め先の社会保険に入るなら、保険料の半分は勤め先が負担し、年金と給付が増えます。入らないなら、国民年金と国民健康保険に自分で入ります。国民年金は2026年度で月17,920円、年215,040円で、国保の保険料は市区町村ごとに違います。この形を、厚生労働省の資料は「給付面は変わらない」と説明していました。つまり同じ線でも、負担だけ増える形と、保障も増える形があるのです。
数え方は2026年4月に変わりました。労働条件通知書などの賃金から見込む年収が130万円未満で、ほかの収入がなければ、原則として被扶養者です。2賃金には諸手当と賞与が入り、通勤手当も数えます。税では通勤手当が一定の額まで非課税なので、同じ「年収」でも数字がずれることがあります。
一方、契約に書かれていない残業代は年間収入に入りません。ただし、実際の収入が線を大きく上回ると、認定を取り消されることがあります。シフト制などで時間の書き方がはっきりしない場合や、契約期間が1年未満の場合はこの方法を使えず、今までどおり給与明細などで判定します。
繁忙期に一時的に130万円以上になった年は、勤め先の証明があれば原則として連続2回まで扶養のままでいられます。この扱いは2025年10月の通知で恒久的になりました。判定するのは配偶者が入っている健康保険なので、迷ったら加入先の健康保険組合などに相談できます。
「178万円まで大丈夫」は所得税だけの話
178万円は、控除が基礎控除と給与所得控除だけのときに所得税がかかり始める線です。基礎控除104万円と給与所得控除74万円を足した額で、2026年分と2027年分の特例。今の法律のままなら2028年分からは基礎控除が99万円、給与所得控除の最低保障額が69万円になり、線は168万円に下がる計算です。社会保険料を払う人は、その分だけ線が上がります。試算の家庭で勤め先の保険に入ると、年収208万円ほどまで所得税はかかりません。
住民税の線は別にあります。基礎控除は43万円のままで、扶養親族がいない人は、横浜市や福岡市なら合計所得45万円以下で非課税。給与だけなら令和9年度分は119万円以下で、112万円と案内する市町もあります。子を自分の申告書に書いている人は扶養親族1人と数えるので、東京23区なら線は175万円まで上がります。どちらに書くかは、年末調整で子どもはどっちの扶養?で確認できます。
誤解が多そうなのは配偶者の控除です。
136万円を超えても、控除の名前が配偶者控除から配偶者特別控除に変わるだけで、額は変わりません。所得税で38万円、住民税で33万円のまま。減り始めるのは所得税で169万円、住民税で174万円からで、5万円きざみで少しずつ下がり、207万円を超えると0円になります。控除を受ける側の合計所得が900万円を超えると額が減り、1,000万円を超えると受けられません。
136万円、169万円、207万円も給与所得控除74万円を足した額で、2026年分と2027年分の線です。今の法律のままなら2028年分から5万円ずつ下がります。住民税の119万円と175万円も令和10年度分までの額です。
控除がなくなったときの税の差は、配偶者の年収が500万円ならおよそ5万円、800万円ならおよそ11万円でした。本人の年収が38万円増えるあいだに少しずつ減るので、段をまたぐ所で年1万円前後上下することはあっても、社会保険のような大きな段差にはなりません。
税と保険料で見ると、大きな段差は1か所
| 本人の年収と入り方 |
世帯の手取り |
129万円との差 |
| 129万円、扶養のまま |
およそ527万円 |
基準 |
| 130万円、勤め先の保険 |
およそ510万円 |
およそ17万円少ない |
| 170万円、勤め先の保険 |
およそ541万円 |
およそ14万円多い |
| 200万円、勤め先の保険 |
およそ560万円 |
およそ33万円多い |
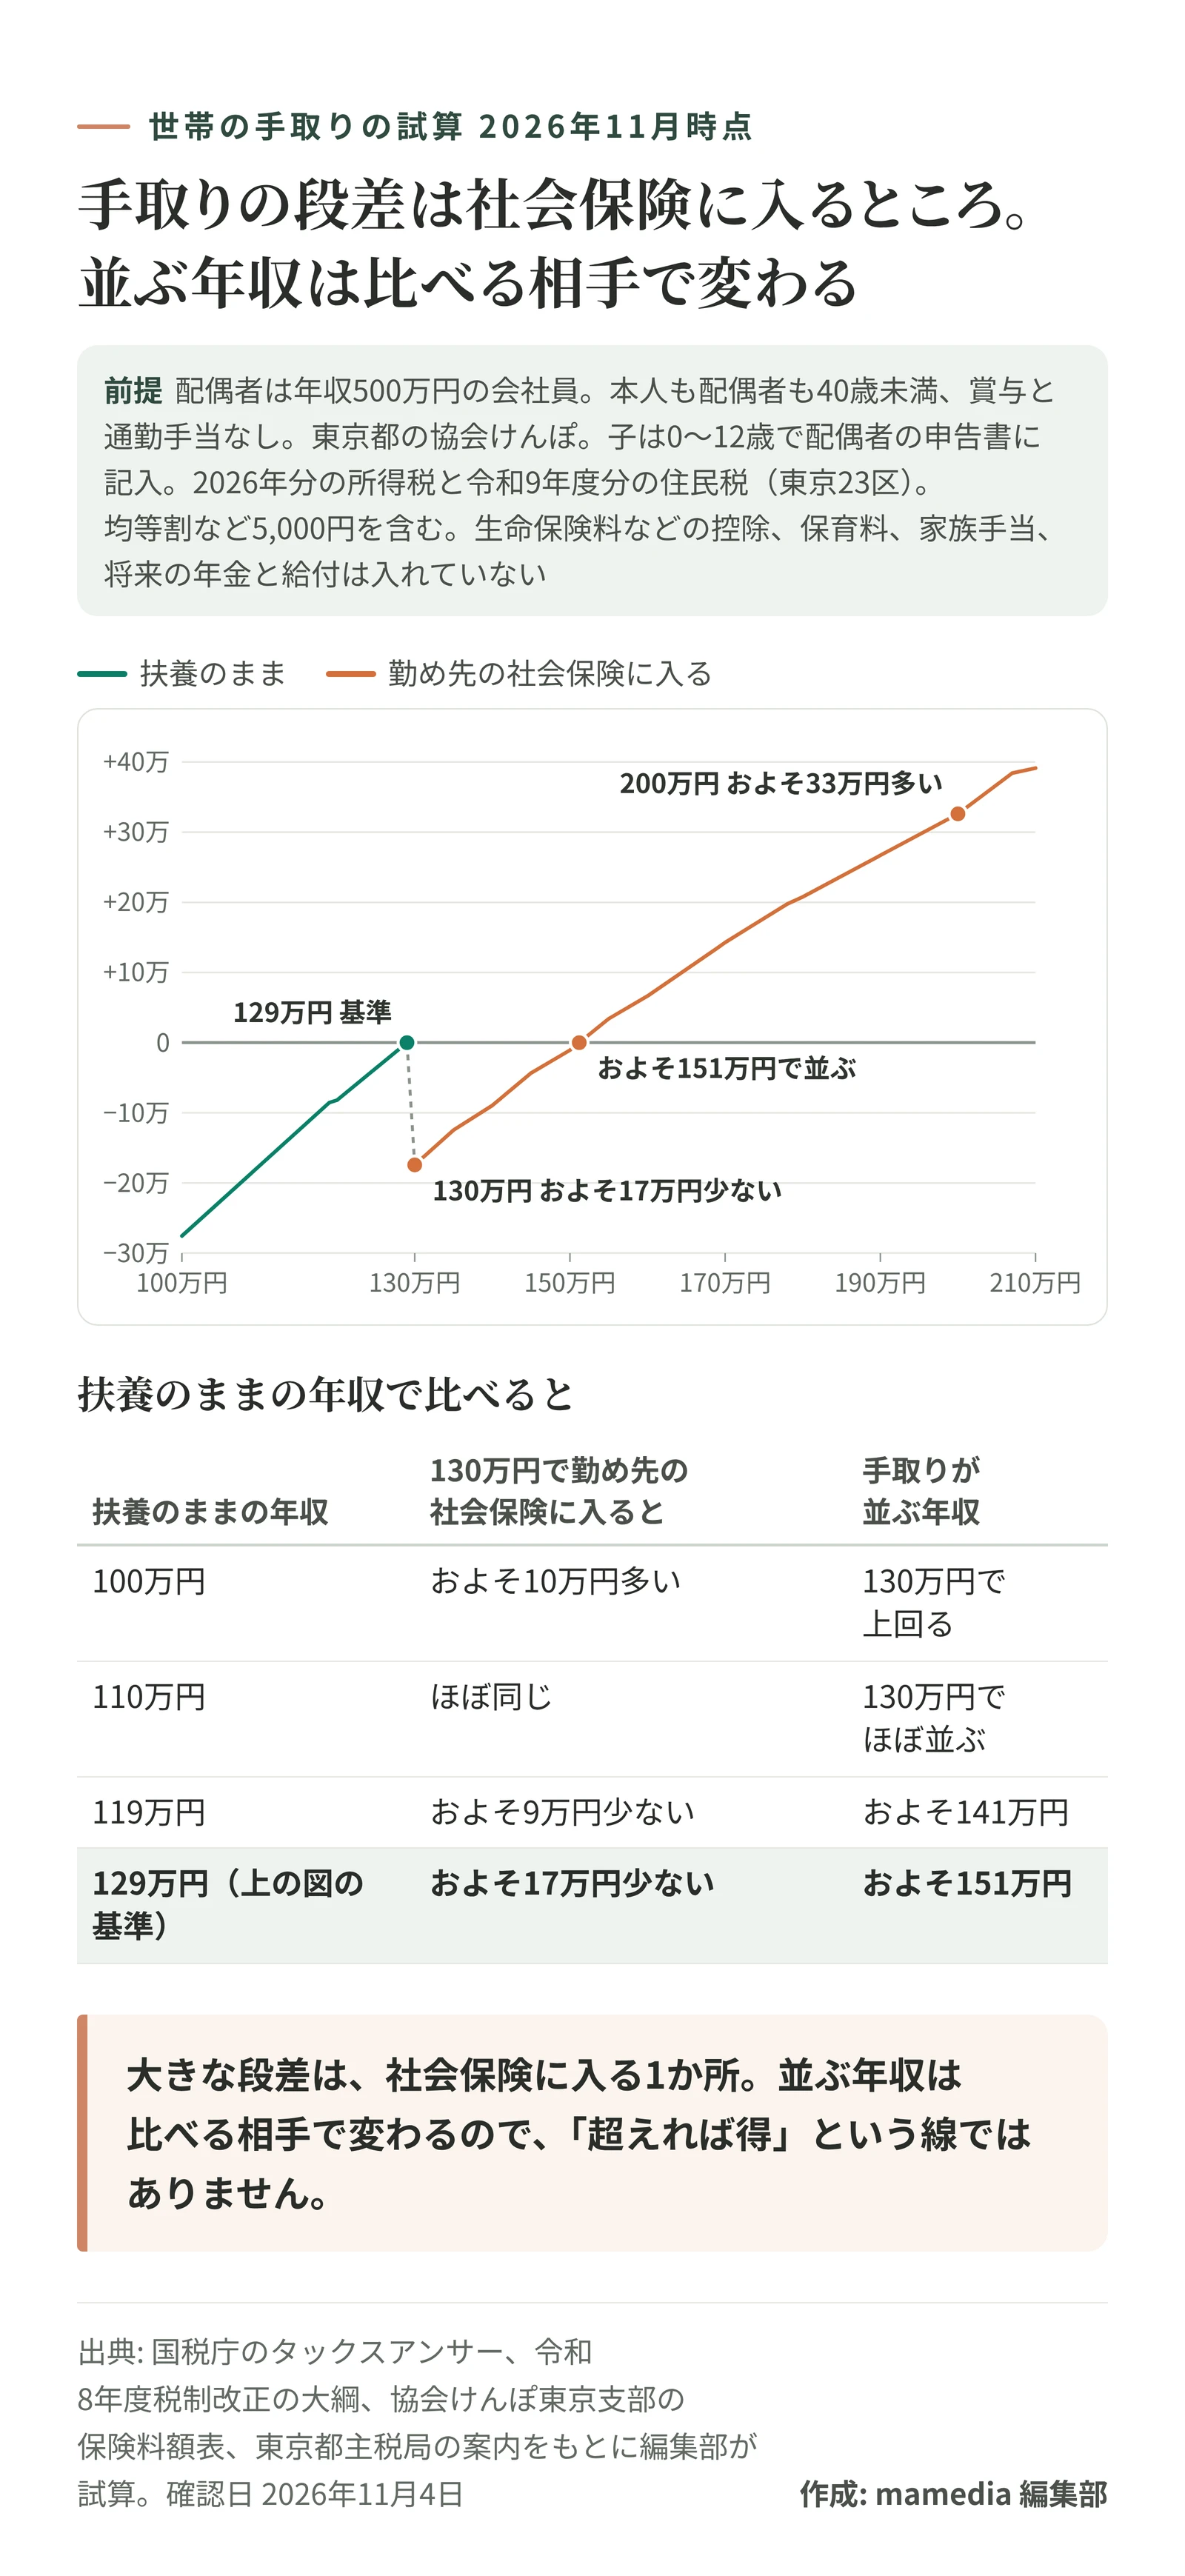
いちばん大きい段差は129万円と130万円のあいだにあります。保険料が年およそ19万円かかるためです。この家庭では、年収およそ151万円で129万円のときと手取りが並びます。ただ、これは「超えれば得」という線ではありません。比べる相手が変われば並ぶ年収も変わり、扶養のまま110万円の家庭なら、130万円で勤め先の保険に入っても世帯の手取りはほぼ同じです。その先は、標準報酬月額や控除の段をまたぐたびに年1万円前後の上下はあるものの、世帯の手取りは増えていきました。
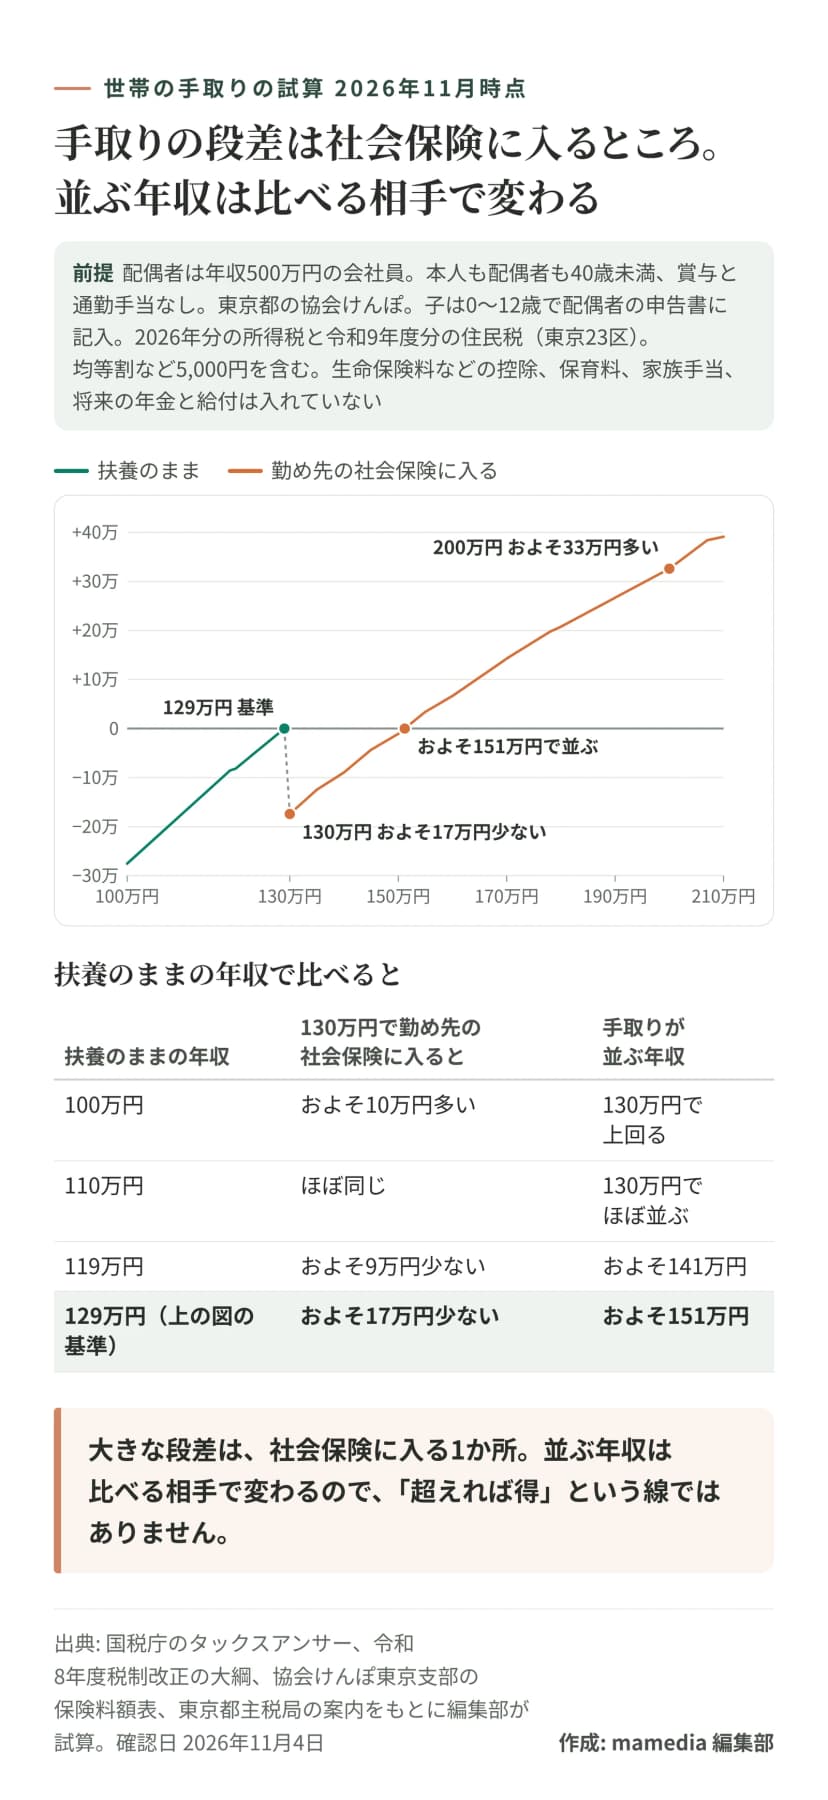 本人129万円で扶養のままの家庭を基準にした世帯の手取りの差と、比べる相手で変わる並ぶ年収作成: 編集部 / 出典: 編集部の試算(国税庁・財務省・協会けんぽ東京支部・東京都主税局)
配偶者の年収が800万円でも、並ぶ年収はおよそ151万円で同じです。控除が減り始めるのは169万円からだからです。
時間で線をまたぐ場合はどうでしょう。従業員51人以上の勤め先で時給1,300円なら、週19時間で年およそ128万円、週20時間で年およそ135万円。週1時間の差で勤め先の社会保険に入り、世帯の手取りはおよそ12万円少なくなります。この12万円に、次の節の年金と給付は入っていません。
勤め先の社会保険に入らず130万円を超える場合、国民年金だけでも手取りが並ぶのは年収およそ151万円で、国保の保険料の分だけさらに上がります。
表に入らない年金と給付、家族手当
この表の手取りには、将来の年金も休んだときの給付も入っていません。厚生労働省の特設サイトの概算では、年間給与150万円で厚生年金に10年入ると、老齢厚生年金の上乗せは年76,300円です。
傷病手当金と出産手当金は被保険者だけの給付で、被扶養者には出ません。出産手当金は、標準報酬月額の平均を30で割って3分の2を掛けた額が1日分。12.6万円ならおよそ2,800円で、給与が出ない産前42日と産後56日の98日分はおよそ27万円です。傷病手当金は休んで4日目から、通算1年6か月まで受け取れます。
反対に、表より手取りを動かすかもしれないのが勤め先の家族手当です。線は勤め先の規定しだいで、厚生労働省の資料に載る人事院の2024年の調査では、103万円とする事業所が最も多く、130万円や150万円の事業所もありました。税の線が136万円に動いても、手当の線が一緒に動くとは限りません。たとえば月1万円の手当なら年12万円の差です。人事の側から見た扶養の決まりは、ベンチャー・スピリット!の扶養とは 税は136万円、社会保険は130万円で線が分かれる理由で読めます。
0〜2歳の保育料も世帯の手取りを動かす
0〜2歳の保育料は、夫婦の市区町村民税の所得割を足した額で決まります。本人の所得割に加えて、配偶者の控除が減ると配偶者の所得割も増えます。
試算の家庭の額を例として横浜市の令和8年度の表で引くと(第1子、認可保育所、保育標準時間)、129万円で扶養のままなら月34,000円。勤め先の保険に入ると、171万円ほどで38,000円、199万円ほどで41,500円に上がります。行をまたぐと、年収が少し違うだけで年4万円台の差が出ます。
もっとも、表の刻みは市区町村で違い、東京都の支援を受けて第1子を無償にしている区市町村などもあります。2026年の所得で決まる保育料は2027年9月からの1年分で、3歳児クラスからは保育料がかかりません。決まり方は保育料の決まり方と変わる時期で確認できます。
ひとり親と自営業の家庭で見る線
児童扶養手当は前の年の所得で決まります。こども家庭庁の資料では、親と子1人の収入の目安が全部支給で190万円、一部支給で385万円。一部支給の月額は2026年4月から48,040円〜11,340円の10円きざみなので、190万円を超えても急には減りません。所得には受け取った養育費の8割も足します。祖父母と同居している場合は、その所得で手当が止まることもあります。
所得税にはひとり親控除35万円(2026年分)があり、線は178万円より上がります。住民税は合計所得135万円以下なら非課税で、立川市の案内では給与だけの場合、令和9年度分と令和10年度分は209万円以下です。
配偶者が自営業で国民年金と国保に入っている家庭に、130万円の線はありません。清瀬市の案内のとおり、国保には扶養という考え方がないからです。配偶者控除は受けられますが、青色事業専従者として給与を受ける人や白色事業専従者は対象外。
ご自身が自営業なら、物差しの額はそのまま当てはまりません。給与所得控除がないので、所得税は所得104万円、配偶者の控除は所得62万円と133万円で見ます。
自分に関わる線を確認する手順
次の順に見ると、関係のない線を早く消せます。
- いま入っている健康保険を確認する(被扶養者か、本人か、国保か)
- 労働条件通知書で、週の所定労働時間を見る
- 勤め先の従業員数を確認する
- 賃金に諸手当と賞与、通勤手当を足して、1年分の見込みを出す
- 今年1〜12月の給与を見込み、税の線と照らす
- 配偶者の勤め先の家族手当の規定を見てもらう
- 0〜2歳の子がいれば、夫婦の通知書で市区町村民税の所得割を足し、保育料の表を引く
計算には、厚生労働省の特設サイトにある手取りと年金の試算が使えます。国保の保険料は、市区町村の窓口で聞くと確実です。
年末が近づくと12月のシフトが気になります。12月までの給与で決まるのは税の線で、社会保険の線を主に動かすのは次の契約に書かれる週の時間と賃金です。どちらに進むかは家庭ごとの事情で決まることで、正解は1つではありません。
この記事の制度は2026年11月時点のもので、2026年11月4日に各省庁と日本年金機構、協会けんぽ、各市区町の公式サイトで確認しました。試算は編集部の計算で、実際の額は給与の内訳や住まいで変わります。個別の判断は、加入先の健康保険、年金事務所、税務署、市区町村の窓口、税理士やファイナンシャルプランナーなどに相談してください。